Fraude em Cartão de Crédito e Débito: Golpes Reais e a Lei
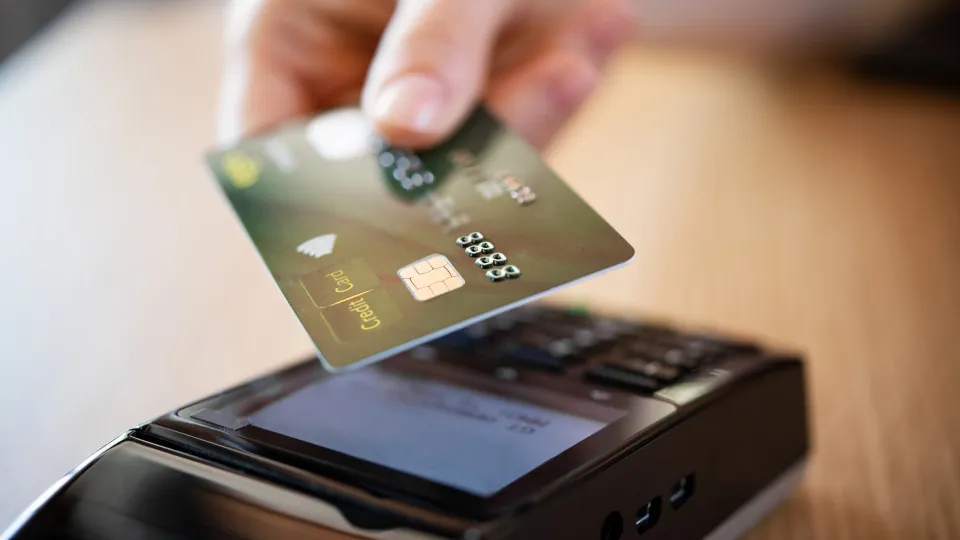
Um telefonema que parece do seu banco. Um motorista gentil que “ajuda” na maquininha. Um funcionário de TI que vende a própria senha de acesso. Nos últimos meses, esses três cenários produziram prejuízos que vão de algumas centenas de reais a centenas de milhões. O ponto em comum é sempre o mesmo: o criminoso não precisa quebrar o sistema — basta obter o cartão, os dados ou a senha de quem tem acesso legítimo.
Nesta postagem reúno os casos recentes mais graves, explico como os golpes funcionam no nível em que você consegue reconhecê-los (e nunca no nível de quem quer repeti-los), mostro o que fazer se você já foi vítima e, para quem estuda para concursos ou atua na área, faço a análise jurídica completa: tipos penais, penas atualizadas, doutrina, jurisprudência e competência.
Nota de atualização legal: este texto reflete a legislação vigente em 26/09/2026, já com as mudanças da Lei nº 15.397, de 30 de abril de 2026 (publicada no DOU de 04/05/2026 e em vigor desde então), que elevou penas de furto e estelionato, criou a figura da cessão de “conta laranja” e tornou o estelionato crime de ação penal pública incondicionada. Leis mudam — confira sempre a redação atual.
Termômetro de risco (disseminação atual):
| Golpe | Risco | Público mais atingido |
|---|---|---|
| Falsa central bancária + falso motoboy | 🔴 Alto | Idosos |
| Troca de cartão (caixa eletrônico, ambulante, táxi) | 🔴 Alto | Idosos e turistas |
| Maquininha adulterada / visor ilegível | 🟠 Médio-alto | Consumidores em geral |
| Dados de cartão em links e sites falsos | 🔴 Alto | Compradores online |
| Sequestro/espelhamento de celular | 🟠 Médio-alto | Usuários de apps bancários |
| Venda de credenciais por funcionário (“insider”) | 🟠 Médio (alto impacto) | Empresas e instituições |
1. O que aconteceu: os casos mais recentes e graves
Os casos abaixo são públicos e foram noticiados pela imprensa ou pelas próprias polícias. Os envolvidos são tratados como investigados ou suspeitos, pois não há notícia de condenação definitiva. Nenhuma vítima é identificada.
1.1. Táxi com placas trocadas, maquininhas adulteradas e 85 cartões (Rio de Janeiro, setembro de 2026)
Na Zona Sul do Rio, a 9ª DP (Catete) prendeu em flagrante três suspeitos, vindos de São Paulo, que usavam um táxi que trocava de placa com frequência. Foram apreendidos 85 cartões bancários de terceiros, dez maquininhas e cinco placas de veículo. Segundo a investigação, os passageiros — principalmente idosos — tinham a senha capturada durante falsas cobranças e recebiam de volta um cartão que não era o seu. O caso foi desvendado porque uma aposentada de 73 anos percebeu, ainda durante a corrida, que o cartão devolvido era de outra pessoa — justamente de outra vítima do mesmo grupo.
Lição para o leitor: nunca entregue o cartão ao motorista; olhe o nome impresso no cartão devolvido antes de guardá-lo.
Fonte: Diário do Rio, 24/09/2026
1.2. Operação Estorno, 2ª fase — R$ 45 milhões movimentados (Minas Gerais, junho de 2026)
A Polícia Civil de Minas Gerais cumpriu 15 mandados de busca em Juiz de Fora, Leopoldina e Belmiro Braga contra um grupo investigado por clonagem de cartões e fraudes bancárias. Cinco investigados foram presos em flagrante por organização criminosa, estelionato e lavagem de dinheiro — alguns já haviam sido presos na primeira fase e estavam soltos com tornozeleira. Segundo a polícia, o grupo, formado por jovens de 21 a 27 anos, teria movimentado cerca de R$ 45 milhões em pouco mais de quatro anos e também “sequestrava” celulares das vítimas, que perdiam o controle do aparelho enquanto os criminosos operavam uma cópia espelhada. A orientação da Polícia Civil foi ativar a verificação em duas etapas.
Lição para o leitor: cartão e celular são hoje a mesma porta de entrada. Proteger o aparelho é proteger a conta.
Fonte: Tribuna de Minas, 16/06/2026
1.3. Operação Cartãozeiro — 168 fraudes em 10 dias (RN/BA, maio de 2026)
A Polícia Civil do Rio Grande do Norte, com apoio da Polícia Civil da Bahia, prendeu preventivamente quatro pessoas em Salvador. A investigação começou quando uma instituição financeira comunicou 168 fraudes eletrônicas em apenas dez dias: mais de 160 compras de alto valor feitas por meio de links de pagamento fraudulentos com dados de cartões de terceiros, com prejuízo superior a R$ 800 mil. Foram apreendidos, entre outros bens, dois carros de luxo.
Lição para o leitor: para comprar pela internet, o criminoso não precisa do cartão físico — bastam número, validade e código de segurança. Esses dados nunca devem ser informados por telefone ou mensagem.
Fontes: Portal do RN, 19/05/2026 · Orientações da PC/RN — 4DZ Patrulha
1.4. Operação Chamada Bancária — falsa central com “linha presa” e falso motoboy (São Paulo, abril de 2026)
A 2ª DIG da Polícia Civil de São Paulo cumpriu mandados contra um grupo investigado por golpes contra idosos. Segundo a polícia, os suspeitos usavam dados cadastrais obtidos ilegalmente e um sistema automatizado de chamadas que imitava centrais de bancos. O detalhe mais perigoso: a vítima era orientada a desligar e ligar para o número do verso do cartão — mas a linha continuava com os golpistas, que então obtinham a senha. Por fim, um falso motoboy ia buscar o cartão “para perícia”, com a promessa de estorno. Com cartão e senha, eram feitas compras e transferências via Pix.
Lição para o leitor: se receber ligação “do banco”, desligue e ligue de outro aparelho. Banco não busca cartão em casa.
Fontes: Acessa.com, 08/04/2026 · Bom Dia Sorocaba
1.5. Troca de cartões de idosos em caixas eletrônicos (Nova Lima/MG, maio de 2026)
A Polícia Civil de Minas Gerais prendeu preventivamente e indiciou um homem de 33 anos suspeito de abordar idosos em caixas eletrônicos a pretexto de “ajudar” na operação. Na distração, ele trocaria o cartão da vítima por outro parecido. Ao menos quatro vítimas foram identificadas, com prejuízo de cerca de R$ 20 mil. Com ele foram apreendidos celulares, uma maquininha, cartões e comprovantes de depósito.
Lição para o leitor: no caixa eletrônico, não aceite ajuda de estranhos. Precisa de apoio? Peça a um funcionário identificado da agência.
Fonte: O Tempo, 26/05/2026
1.6. A senha que valeu centenas de milhões: o caso C&M Software (São Paulo, julho de 2025)
É o caso mais grave de uso indevido de senha da história do sistema financeiro brasileiro. A C&M Software, empresa que conectava instituições financeiras menores ao sistema de pagamentos do Banco Central, teve credenciais legítimas usadas para ordenar transferências das contas de reserva de clientes. A Polícia Civil de São Paulo prendeu um funcionário terceirizado de TI suspeito de ter vendido o próprio login e senha a uma organização criminosa — ele teria admitido ter recebido cerca de R$ 15 mil, após ser abordado na saída de um bar por alguém que conhecia sua função. As estimativas de desvio variaram entre R$ 541 milhões (valor informado por uma das instituições atingidas) e mais de R$ 800 milhões, e parte dos valores teria sido convertida em criptoativos. A própria empresa afirmou que não houve “invasão” do sistema, mas uso de credenciais verdadeiras obtidas por engenharia social.
Lição para o leitor (e para empresas): a senha é a identidade digital de quem a detém. Vendê-la, emprestá-la ou compartilhá-la faz de quem a entrega um participante do crime — e o elo mais fraco de qualquer sistema é humano.
Fontes: InfoMoney, 05/07/2025 · Gazeta do Povo, 04/07/2025 · Análise da ESET (WeLiveSecurity)
2. Como esses golpes funcionam — os padrões que você consegue reconhecer
Descrevo aqui apenas o que a vítima vê e ouve. Detalhes técnicos de execução ficam de fora de propósito.
a) Falsa central bancária + falso motoboy. Alguém liga dizendo ser do banco, cita seus dados corretos (obtidos em vazamentos) e fala de uma compra suspeita. Pede que você “confirme” a senha no teclado do telefone, que corte o cartão preservando o chip e que o entregue a um portador que irá “à perícia”. Às vezes pede que você desligue e ligue para o número do verso do cartão — mas a chamada não foi realmente encerrada.
b) Troca de cartão. Acontece no caixa eletrônico (o “ajudante”), com vendedores ambulantes, entregadores e motoristas. O golpista observa você digitar a senha e devolve um cartão parecido, de outra pessoa. Você só percebe dias depois, pelo extrato.
c) Maquininha adulterada ou com visor “quebrado”. O valor exibido não é legível ou é diferente do combinado; ou a máquina serve apenas para capturar sua senha, antes da troca do cartão.
d) Dados do cartão capturados à distância. Links de pagamento falsos, sites de compras clonados, falsas promoções, SMS de “pendência” e dispositivos de leitura escondidos em terminais (“chupa-cabra”). Para comprar online, bastam número, validade e código de segurança.
e) Sequestro ou espelhamento do celular e acesso remoto. Você é convencido a instalar um aplicativo “de suporte” ou a informar um código recebido por SMS. A partir daí, alguém passa a operar seu celular ou uma cópia dele — e, com ele, seus aplicativos bancários e carteiras digitais.
f) Senha corporativa vendida ou emprestada (“insider”). Um funcionário é aliciado com dinheiro ou pressão para entregar seu acesso. Para quem está de fora, a operação parece legítima, porque foi feita com credencial verdadeira.
g) Senha extraída sob ameaça (sequestro-relâmpago). A vítima é mantida sob o poder dos criminosos e forçada a revelar senha e entregar cartões.
h) Conta laranja. O dinheiro desviado raramente fica na conta do golpista: passa por contas de terceiros que “emprestam” ou “alugam” a conta — conduta que, desde maio de 2026, é crime específico.
3. Por que funciona: os gatilhos explorados
- Urgência: “sua conta está sendo invadida agora”.
- Autoridade falsa: voz profissional, protocolo, dados verdadeiros do cliente.
- Medo de perder dinheiro: a vítima age para “proteger” o patrimônio e acaba entregando-o.
- Gentileza e confiança: o “ajudante” do caixa eletrônico, o motorista simpático.
- Distração: a troca do cartão ocorre em segundos, no meio de outra tarefa.
- Ganância (no caso do insider): dinheiro fácil em troca de “só um acesso”.
- Desconhecimento técnico: a crença de que desligar o telefone encerra qualquer ligação ou de que um cartão cortado não serve mais para nada.
4. Sinais de alerta
- Ligação “do banco” pedindo senha, código, token, cartão ou transferência “para proteger” a conta.
- Pedido para cortar o cartão preservando o chip ou para entregá-lo a um portador.
- Pressão para decidir na hora, sem desligar.
- Maquininha com visor danificado, escurecido ou virado para longe de você.
- Vendedor ou motorista que insiste em segurar o seu cartão.
- Estranho oferecendo ajuda no caixa eletrônico.
- Link de pagamento recebido por mensagem, sem que você tenha iniciado a compra.
- Pedido de instalação de aplicativo ou de envio de código recebido por SMS.
- Oferta de dinheiro para “emprestar” sua conta ou para “passar” um acesso da empresa.
- Compras pequenas e desconhecidas na fatura (os criminosos costumam “testar” o cartão antes).
5. Como se prevenir
Para todos:
- Banco não pede senha, não pede cartão de volta e não manda motoboy. Se isso acontecer, é golpe.
- Recebeu ligação suspeita? Desligue e ligue para o banco de outro aparelho, ou use o aplicativo oficial.
- Você mesmo insere ou aproxima o cartão na maquininha. Confira o valor no visor e o nome no cartão devolvido.
- Ative no aplicativo do banco: notificações de cada compra, limites diários baixos para Pix e saque, bloqueio temporário do cartão e cartão virtual para compras online.
- Use verificação em duas etapas no WhatsApp, no e-mail e nos apps financeiros; mantenha bloqueio de tela forte no celular.
- Nunca informe número, validade e código de segurança do cartão por telefone, mensagem ou link.
- Ao descartar um cartão, corte o chip ao meio você mesmo.
- Consulte periodicamente o Registrato do Banco Central para ver contas, empréstimos, cartões e chaves Pix em seu nome.
Para idosos e suas famílias:
- Combine uma regra simples em casa: “ninguém de banco busca cartão; qualquer ligação dessas, me chama antes”.
- Evite anotar a senha junto ao cartão.
- Filhos e netos: ajudem a configurar limites baixos e alertas por mensagem para qualquer movimentação.
- Atenção: reter o cartão bancário de um idoso para garantir recebimento de dívida é crime previsto no Estatuto da Pessoa Idosa (art. 104).
Para comerciantes e empresas:
- Desconfie de pedidos de compra de alto valor com entrega urgente e pagamento por link enviado pelo próprio “cliente”.
- Controle as maquininhas da empresa (número de série, quem usa, onde ficam).
- Senha é pessoal e intransferível: acesso mínimo necessário, autenticação multifator, registro de quem acessou o quê, desligamento imediato de acessos de ex-funcionários e canal de denúncia para tentativas de aliciamento.
- Treine a equipe para reconhecer abordagens de cooptação — o caso C&M mostrou que elas acontecem fora do ambiente de trabalho.
6. Se você já caiu no golpe: o que fazer, na ordem
- Bloqueie imediatamente cartões e acessos pelo aplicativo do banco (de preferência de outro aparelho, se o celular estiver comprometido). Ligue para a central oficial.
- Conteste as transações reconhecidas como fraudulentas e anote protocolo, data e hora.
- Pix enviado em golpe? Acione o Mecanismo Especial de Devolução (MED) pelo próprio aplicativo. Desde fevereiro de 2026, o MED 2.0 é obrigatório para as instituições, tem autoatendimento no app e rastreia o dinheiro por várias contas da cadeia. A devolução depende de haver saldo nas contas atingidas — por isso, cada minuto conta.
- Preserve as provas: prints de conversas, números que ligaram, links recebidos, extratos, faturas, fotos da maquininha ou do veículo, horários. Não apague nada.
- Registre boletim de ocorrência (muitos estados aceitam registro on-line) e, havendo delegacia especializada em crimes cibernéticos ou fraudes na sua cidade, procure-a.
- Troque senhas de e-mail, apps bancários e redes sociais; reconfigure a verificação em duas etapas.
- Consulte o Registrato para verificar se abriram contas ou contrataram empréstimos em seu nome.
- Se o banco negar a devolução, registre reclamação na ouvidoria, no Banco Central e no consumidor.gov.br/Procon. Em muitos casos, a Justiça reconhece a responsabilidade do banco (veja o item 9.4).
- Tem informação sobre os autores? Denuncie anonimamente pelo Disque-Denúncia 181.
Como Delegado, reforço: vergonha não é motivo para silêncio. Golpistas escolhem vítimas justamente porque apostam que elas não vão registrar ocorrência. O seu registro ajuda a ligar casos e a desarticular quadrilhas — foi exatamente assim, pela coincidência de dois cartões trocados, que o grupo do táxi foi identificado no Rio.
7. O que a lei prevê: enquadramento penal atualizado (Lei 15.397/2026)
| Conduta típica | Crime | Pena |
|---|---|---|
| Saques, compras ou transferências com cartão, dados ou senha da vítima, sem que ela perceba ou consinta, por meio de dispositivo eletrônico ou informático | Furto mediante fraude eletrônica — art. 155, §4º-B, CP | Reclusão de 4 a 10 anos e multa (máximo elevado de 8 para 10 pela Lei 15.397/2026) |
| O mesmo, por meio fraudulento não eletrônico | Furto qualificado pela fraude — art. 155, §4º, II, CP | Reclusão de 2 a 8 anos e multa |
| Vítima enganada entrega dados, senha, cartão ou valores, após contato por redes sociais, telefone, e-mail falso, duplicação de dispositivo ou aplicativo | Fraude eletrônica — art. 171, §2º-A, CP (redação ampliada pela Lei 15.397/2026) | Reclusão de 4 a 8 anos e multa |
| Estelionato sem as circunstâncias acima | Art. 171, caput, CP | Reclusão de 1 a 5 anos e multa |
| Ceder conta bancária, gratuita ou onerosamente, para trânsito de dinheiro do crime | Cessão de conta laranja — art. 171, §2º, VII, CP (novo) | Reclusão de 1 a 5 anos e multa |
| Falsificar cartão de crédito ou débito | Falsificação de documento particular — art. 298, parágrafo único, CP | Reclusão de 1 a 5 anos e multa |
| Invadir celular ou computador para obter dados/senhas | Invasão de dispositivo informático — art. 154-A, CP | Reclusão de 1 a 4 anos e multa (com aumentos e qualificadoras) |
| Obrigar a vítima, sob ameaça e com restrição da liberdade, a revelar senha ou entregar cartão | Extorsão qualificada (“sequestro-relâmpago”) — art. 158, §3º, CP | Reclusão de 6 a 12 anos e multa (penas maiores se houver lesão grave ou morte) |
| Adquirir, receber ou ocultar cartões ou bens produto do crime | Receptação — art. 180, CP | Reclusão de 2 a 6 anos e multa (elevada pela Lei 15.397/2026) |
| Reter cartão bancário de idoso para garantir dívida | Art. 104 do Estatuto da Pessoa Idosa (Lei 10.741/2003) | Detenção de 6 meses a 2 anos e multa |
| Grupo estruturado com divisão de tarefas (ligadores, motoboys, sacadores, laranjas) | Organização criminosa — art. 2º da Lei 12.850/2013 | Reclusão de 3 a 8 anos e multa, sem prejuízo dos crimes praticados |
| Ocultar ou dissimular a origem do dinheiro (contas de terceiros, bens, criptoativos) | Lavagem de capitais — art. 1º da Lei 9.613/1998 | Reclusão de 3 a 10 anos e multa |
Causas de aumento que pesam muito nesses golpes:
- Vítima idosa ou vulnerável: aumento de 1/3 até o dobro, considerada a relevância do resultado, tanto na fraude eletrônica/estelionato (art. 171, §4º) quanto no furto mediante fraude eletrônica (art. 155, §4º-C, II).
- Servidor mantido fora do território nacional: aumento de 1/3 a 2/3 (art. 171, §2º-B, e art. 155, §4º-C, I).
- Furto em repouso noturno: aumento de metade (art. 155, §1º, na redação da Lei 15.397/2026).
Ação penal — mudança importante: a Lei 15.397/2026 revogou o §5º do art. 171, que desde o Pacote Anticrime (Lei 13.964/2019) exigia representação da vítima no estelionato. Para fatos praticados a partir de 04/05/2026, o estelionato voltou a ser de ação penal pública incondicionada. Por se tratar de alteração mais gravosa ao investigado, prevalece o entendimento de que ela não retroage: fatos anteriores continuam dependendo de representação (ver item 10.5). O furto sempre foi de ação pública incondicionada.
8. Análise dogmática (para concurseiros e operadores do direito)
A análise concentra-se nos dois tipos que mais aparecem nesses casos: o furto mediante fraude eletrônica (art. 155, §4º-B) e a fraude eletrônica (art. 171, §2º-A). Itens sem pertinência são dispensados ao final, com aviso.
8.1. Conceito
Furto mediante fraude eletrônica é a subtração de coisa alheia móvel — em regra, valores mantidos em conta ou limite de crédito — em que o ardil serve para burlar a vigilância da vítima ou do sistema bancário, que não percebe estar sendo desapossado, praticada por meio de dispositivo eletrônico ou informático. Fraude eletrônica é o estelionato em que a vantagem ilícita é obtida com informações que a própria vítima (ou terceiro enganado) fornece, induzida em erro por redes sociais, telefone, e-mail fraudulento, duplicação de dispositivo, aplicativo ou meio análogo.
8.2. Objeto jurídico
Em ambos, o patrimônio. Na fraude eletrônica, a doutrina acrescenta a proteção reflexa da confiança nas relações e nos meios digitais de comunicação e pagamento, razão pela qual há quem a classifique como pluriofensiva.
8.3. Objeto material
No furto, a coisa subtraída: o dinheiro (inclusive escritural, em conta) ou o bem adquirido com o limite do cartão. O plástico do cartão, isoladamente, tem valor econômico irrisório; por isso, há julgados de tribunais estaduais considerando atípica a subtração do cartão em si, punindo-se apenas o uso posterior. No estelionato, o objeto material é a vantagem ilícita obtida e a pessoa enganada.
8.4. Elementos do tipo
- Ação nuclear: “subtrair” (furto) e “obter vantagem ilícita, induzindo ou mantendo alguém em erro” (estelionato).
- Natureza da ação: física no furto (o agente tira o bem da esfera da vítima); psíquica/moral no estelionato (o agente atua sobre a mente da vítima, que colabora).
- Meios: no §4º-B, “dispositivo eletrônico ou informático, conectado ou não à rede, com ou sem violação de mecanismo de segurança ou programa malicioso, ou qualquer outro meio fraudulento análogo”. No §2º-A, “redes sociais, contatos telefônicos, correio eletrônico fraudulento, duplicação de dispositivo eletrônico ou aplicação de internet, ou qualquer outro meio fraudulento análogo” — técnica de interpretação analógica (fórmula casuística seguida de cláusula genérica).
- Execução direta ou indireta: pode ser direta (o próprio agente saca) ou indireta (por meio de terceiros, inclusive inimputáveis ou laranjas de boa-fé).
- Ação ou omissão: crimes comissivos. A forma omissiva imprópria só se cogita para quem tem dever jurídico de agir (art. 13, §2º, CP) e, podendo, deixa dolosamente de impedir o resultado.
8.5. Classificação quanto ao resultado e prova da materialidade
Ambos são crimes materiais: exigem resultado naturalístico (desfalque patrimonial). O estelionato tem duplo resultado — vantagem para o agente e prejuízo para a vítima. A materialidade se prova por exame direto quando há vestígio físico ou digital periciável (maquininhas adulteradas, cartões falsificados, celulares, logs de transação — art. 158 do CPP) e por prova indireta (extratos, faturas, relatórios de contestação, testemunhos) quando os vestígios desaparecem (art. 167 do CPP).
8.6. Sujeitos do crime
- Ativo: qualquer pessoa (crimes comuns). O funcionário que entrega credencial responde como coautor ou partícipe; se for funcionário público e a fraude envolver sistema da Administração, avaliam-se tipos próprios (ex.: art. 313-A do CP).
- Passivo: o titular da conta ou do cartão e, frequentemente, a instituição financeira, que suporta o prejuízo quando ressarce o cliente. Daí falar-se em dupla subjetividade passiva em muitos casos.
8.7. Elemento subjetivo
Dolo, acrescido do elemento subjetivo especial “para si ou para outrem” (intenção de assenhoreamento definitivo). Não há forma culposa nem figura preterdolosa. O laranja que cede a conta sabendo ou assumindo o risco de que receberá dinheiro de crime age com dolo (direto ou eventual) na nova figura do art. 171, §2º, VII.
8.8. Iter criminis
- Consumação do furto: quando os valores saem da esfera de disponibilidade da vítima (transferência concluída, saque efetivado, compra aprovada), ainda que por pouco tempo — teoria da amotio/inversão da posse, adotada pelos tribunais superiores.
- Consumação do estelionato: com a efetiva obtenção da vantagem, em prejuízo alheio.
- Tentativa: plenamente possível — é o caso da transação bloqueada pelo sistema antifraude ou do cartão cancelado a tempo.
- Desistência voluntária e arrependimento eficaz (art. 15): possíveis enquanto não houver consumação.
- Arrependimento posterior (art. 16): crimes sem violência ou grave ameaça — reparado o dano ou restituída a coisa até o recebimento da denúncia, por ato voluntário, a pena é reduzida de 1/3 a 2/3. Não se aplica à extorsão.
- Crime impossível (art. 17): a existência de sistemas de monitoramento bancário não torna o crime impossível, pois não há ineficácia absoluta do meio. Pode-se discutir impossibilidade quando o cartão já estava cancelado antes de qualquer tentativa, hipótese de absoluta impropriedade do meio.
8.9. Concurso de pessoas
Esses golpes são quase sempre coletivos e com divisão de tarefas: quem compra dados vazados, quem liga, quem busca o cartão, quem saca ou compra, quem empresta a conta, quem lava. Aplica-se a teoria do domínio funcional do fato: todos com tarefas essenciais ao plano são coautores.
- Ajuste prévio: quem, antes do crime, se compromete a receber o dinheiro ou esconder os bens é partícipe do crime principal.
- Participação posterior à consumação sem ajuste prévio: não é coautoria; pode caracterizar receptação (art. 180), favorecimento real (art. 349) ou, conforme o caso, lavagem ou a nova cessão de conta laranja.
- Autoria colateral e autoria incerta: raras nesses golpes, pois a atuação é normalmente coordenada.
- Concurso em crime culposo: não se aplica (não há modalidade culposa).
- Participação por omissão: exige dever jurídico de agir; por exemplo, o empregado responsável pela segurança que, conivente, nada faz.
8.10. Crime culposo
Dispensado: furto e estelionato não admitem forma culposa. A negligência da vítima (anotar a senha, entregar o cartão) pode ter reflexos civis na divisão de responsabilidade com o banco, não penais.
8.11. Classificações quanto ao sujeito e à conduta
Crimes comuns (não próprios nem de mão própria), de dano (exigem lesão efetiva ao patrimônio) e comissivos, admitindo excepcionalmente a forma comissiva por omissão.
8.12. Momento consumativo
Crimes instantâneos: a consumação ocorre em momento determinado. O uso posterior do dinheiro — compra de bens de luxo, conversão em criptoativos — é exaurimento do crime, que pode configurar crime autônomo (lavagem) e pesa nas consequências do crime na dosimetria (art. 59).
8.13. Estrutura do tipo e outras classificações
- Simples (um só bem jurídico principal) — diferentemente da extorsão mediante restrição da liberdade, que é complexa (patrimônio + liberdade + integridade).
- Plurissubsistentes: a conduta se fraciona em vários atos (contato, obtenção da senha, retirada do cartão, transação), o que permite a tentativa.
- Monossubjetivos (de concurso eventual), embora na prática sejam cometidos em grupo.
- Forma livre no estelionato caput; forma relativamente vinculada nas figuras eletrônicas, abertas pela cláusula “meio fraudulento análogo”.
- Delitos de intenção: exigem o fim especial de obter a coisa ou a vantagem para si ou para outrem.
- Crimes a distância e plurilocais: conduta em um estado, resultado em outro (plurilocal); ou execução a partir de servidor no exterior (a distância/espaço máximo), o que atrai a majorante específica.
- Delito putativo: ocorre, por exemplo, quando alguém “saca” com cartão que acredita ser de terceiro, mas que é seu — não há crime.
- Crime falho (tentativa perfeita): o agente faz tudo, mas o banco bloqueia a transação.
- Profissional: muitos autores fazem do golpe um meio de vida. Atenção: a habitualidade criminosa não se confunde com crime continuado e, segundo a jurisprudência, pode afastar o benefício da continuidade delitiva.
- Não são crimes habituais, multitudinários, vagos (há vítima determinada) nem de mera suspeita.
- Tipo misto alternativo está presente no art. 154-A (vários verbos) e na receptação; praticar mais de um verbo no mesmo contexto gera crime único (princípio da alternatividade).
8.14. Concurso de crimes e institutos correlatos
- Crime continuado (art. 71): várias transações contra a mesma vítima, em condições semelhantes de tempo, lugar e modo — é o tratamento mais comum.
- Concurso material (art. 69): quando há desígnios autônomos ou vítimas e contextos distintos; e entre os golpes e a organização criminosa e a lavagem, que são crimes autônomos.
- Concurso formal (art. 70): uma só conduta atingindo patrimônios diversos (por exemplo, uma única operação que lesa titular e instituição).
- Consunção: o falso que se exaure no estelionato, sem mais potencialidade lesiva, é por este absorvido (Súmula 17 do STJ). A subtração do cartão (plástico) é ante factum não punível em relação ao uso fraudulento.
- Roubo seguido de extorsão: se o agente rouba os bens da vítima e, em seguida, a obriga a fornecer cartão e senha, a doutrina (Capez, com apoio em precedentes do STF e do STJ) aponta concurso material entre roubo e extorsão, porque na extorsão a colaboração da vítima é indispensável.
- Crime progressivo e progressão criminosa: o agente que invade o dispositivo (art. 154-A) como passagem necessária para a subtração responde, em regra, só pelo crime-fim; se o dolo muda no curso da ação (queria só espionar e resolve subtrair), fala-se em progressão criminosa em sentido estrito.
- Subsidiariedade: norma subsidiária só incide se a principal não se aplicar (o estelionato caput é subsidiário em relação à figura especial do §2º-A, em verdade por especialidade).
- Crime complexo: a extorsão com restrição da liberdade funde constrangimento, privação de liberdade e ofensa patrimonial.
8.15. Outras classificações especiais
- Delicta facti permanentis: golpes eletrônicos deixam rastros (registros de transação, IP, dispositivos), o que torna a perícia viável e necessária.
- Ação astuciosa (furto mediante fraude e estelionato) × ação violenta (roubo e extorsão).
- Condicionado ou incondicionado: o furto é incondicionado; o estelionato também passou a ser, para fatos a partir de 04/05/2026.
- Crime internacional/transnacional: quando dados de cartões são comercializados no exterior ou há servidores estrangeiros — o que pode atrair atuação da Polícia Federal e cooperação internacional.
- Crime remetido: o uso de cartão falsificado (art. 304) remete às penas do art. 298.
- Crime de atentado/empreendimento, delito de circulação e crime militar: dispensados, por não se aplicarem a essas condutas.
8.16. Homicídio culposo e erro médico
Dispensado: sem pertinência com os crimes aqui analisados.
8.17. Extinção da punibilidade
- Perdão judicial: não há previsão legal para furto ou estelionato.
- Escusas absolutórias (art. 181): isentam de pena quem comete crime patrimonial, sem violência, contra cônjuge (na constância da sociedade conjugal), ascendente ou descendente — cenário comum no uso do cartão de familiares. Não se aplicam se a vítima tiver 60 anos ou mais (art. 183, III), se houver violência ou grave ameaça, ou a estranho que participe do crime.
- Prescrição em abstrato (art. 109): furto mediante fraude eletrônica (máximo de 10 anos) — 16 anos; fraude eletrônica (máximo de 8 anos) — 12 anos; estelionato caput (máximo de 5 anos) — 12 anos.
- Decadência: relevante apenas para estelionatos praticados antes de 04/05/2026, ainda sujeitos à representação — prazo de 6 meses contados do conhecimento da autoria (art. 103 do CP e art. 38 do CPP).
9. Jurisprudência: o que dizem o STJ e o STF
(Consulta realizada em 26/09/2026. Precedentes listados do mais vinculante ao mais persuasivo.)
9.1. Súmula 17 do STJ — falso absorvido
Quando o falso se exaure no estelionato, sem mais potencialidade lesiva, é por ele absorvido. Aplica-se ao cartão falsificado usado para uma única fraude; se o documento continuar apto a novos golpes, há concurso de crimes. Fonte: STJ — Revista de Súmulas
9.2. Furto mediante fraude × estelionato (orientação consolidada)
O STJ distingue os crimes pelo papel da fraude: no furto, ela serve para enganar a vigilância da vítima, que é desapossada sem perceber; no estelionato, serve para obter o consentimento da vítima, que entrega o bem iludida. O leading case é o REsp 1.412.971/PE (Quinta Turma, Rel. Min. Laurita Vaz, j. 07/11/2013), reiterado, por exemplo, no AgRg no AgRg no AREsp 2.026.865/SP (Quinta Turma, Rel. Min. Joel Ilan Paciornik, j. 09/08/2022). A Terceira Seção reafirmou a distinção no CC 181.538/SP (DJe 01/09/2021).
Consequência prática: saques, compras ou transferências na conta da vítima sem o seu consentimento — com cartão clonado, cartão furtado, senha capturada ou via internet — são tratados como furto mediante fraude, e não como estelionato. Fontes: Inteiro teor do CC 181.538/SP — STJ · Jusbrasil — pesquisa de julgados
9.3. Competência
- Furto mediante fraude eletrônica: competente o juízo do local da conta da vítima, onde o valor sai da sua disponibilidade (ex.: CC 112.252/GO, Terceira Seção, Rel. Min. Maria Thereza de Assis Moura).
- Estelionato mediante depósito, cheque sem fundos ou transferência de valores: competente o domicílio da vítima e, havendo várias vítimas, fixa-se por prevenção (art. 70, §4º, do CPP, incluído pela Lei 14.155/2021).
- Justiça Federal × Estadual: se o prejuízo recai só sobre o particular (ex.: saque com cartão furtado que tinha a senha anotada), a competência é estadual, ainda que a conta seja da Caixa; será federal quando a própria CEF ou ente federal for lesado pela fraude.
- Conexão com crime mais grave: o STJ já reuniu furtos mediante fraude e estelionato contra idosa (que entregou cartão e senha a um advogado, a pretexto de inventário) no juízo do crime mais grave. Fontes: STJ — CC 112.252/GO (Jusbrasil) · STJ — pesquisa oficial · Postagem do site sobre o tema
9.4. Responsabilidade civil dos bancos (Súmula 479 e Tema 466 do STJ)
- Súmula 479/STJ (tese repetitiva do Tema 466): as instituições financeiras respondem objetivamente pelos danos de fortuito interno relativos a fraudes e delitos de terceiros em operações bancárias.
- Golpe do motoboy — REsp 1.995.458/SP (Terceira Turma, Rel. Min. Nancy Andrighi, j. 09/08/2022): houve concorrência de causas — o cliente entregou cartão e senha, mas o banco falhou no dever de segurança ao aprovar transações que destoavam totalmente do perfil do correntista; sendo o consumidor idoso, a análise considerou sua hipervulnerabilidade. Mesma linha no REsp 2.015.732/SP (j. 20/06/2023).
- Empréstimo contratado por golpista — REsp 2.052.228/DF (Terceira Turma, Rel. Min. Nancy Andrighi, j. 12/09/2023, Informativo 788): o banco responde objetivamente pela falha.
- Contrapontos: em março de 2025, a Terceira Turma, por voto de desempate, afastou a responsabilidade do banco em golpe do motoboy em que a vítima foi induzida a instalar aplicativo de acesso remoto. E no REsp 2.209.868 (Rel. Min. Humberto Martins), sem transações incompatíveis com o perfil do cliente, o banco não respondeu pelo golpe da falsa central, porque a conduta dos fraudadores somada à da vítima rompeu o nexo causal.
Síntese: a chave é a atipicidade das transações. Se o banco deixa passar operações claramente fora do padrão do cliente, tende a responder; se as operações eram compatíveis com o perfil e a vítima entregou tudo, a tendência é afastar a responsabilidade. Fontes: Dizer o Direito · MPPR · Migalhas, 11/03/2025 · TJDFT — Tema 466 · Lex — REsp 2.209.868
9.5. Representação no estelionato (direito intertemporal)
Após o Pacote Anticrime, a Terceira Seção do STJ (HC 610.201/SP, j. 24/03/2021) pacificou que a exigência de representação não retroagia aos processos com denúncia já oferecida, alinhando-se à Primeira Turma do STF. A Segunda Turma do STF chegou a decidir em sentido mais amplo (HC 180.421 AgR/SP, j. 22/06/2021). Com a revogação do §5º pela Lei 15.397/2026, a discussão ganha nova face (item 10.5). Fontes: STJ — notícia oficial · Meu Site Jurídico — Info 1023/STF
10. Doutrina e pontos controvertidos
10.1. Falsa central + motoboy: furto ou estelionato? Pelo critério clássico (Capez e doutrina majoritária), se a vítima entrega voluntariamente o bem, iludida, há estelionato; se é distraída e o agente subtrai, há furto mediante fraude. No golpe do motoboy, a vítima entrega cartão e senha, mas não consente com as compras e saques feitos depois — por isso predomina o enquadramento das transações como furto mediante fraude, podendo a obtenção do cartão ser vista como fase preparatória ou estelionato-meio. Após a Lei 15.397/2026, que passou a punir a fraude eletrônica com informações “fornecidas pela vítima”, a defesa tenderá a sustentar a desclassificação para o §2º-A (pena máxima menor que a do §4º-B). Tema quente para provas discursivas.
10.2. Senha anotada junto ao cartão. Há julgados de tribunais estaduais que afastam a qualificadora da fraude quando a vítima guardava a senha com o cartão: sem ardil para burlar o sistema bancário, restaria furto simples. Outros mantêm a qualificadora, entendendo que o uso do cartão alheio, com o agente se fazendo passar pelo titular, já é fraude.
10.3. Caixa eletrônico e maquininha são “dispositivo eletrônico” para o §4º-B? A redação ampla (“conectado ou não à rede”) favorece a resposta afirmativa, deslocando para o §4º-B (4 a 10 anos) saques em terminais e compras por aproximação com cartão trocado. Parte da doutrina critica o resultado, por punir mais gravemente situações de baixíssima sofisticação tecnológica.
10.4. Conta laranja: lei mais benéfica? Antes da Lei 15.397/2026, a cessão consciente de conta era frequentemente tratada como participação no crime ou como lavagem (pena de 3 a 10 anos). O novo tipo (1 a 5 anos) abre debate sobre novatio legis in mellius retroativa ou coexistência de tipos autônomos, conforme o dolo e a extensão da conduta.
10.5. Revogação do §5º do art. 171. Norma que amplia o poder punitivo (retirando condição de procedibilidade) tem natureza mista e não retroage. Assim, para estelionatos anteriores a 04/05/2026, segue exigível a representação, com risco de decadência. Questão certa em provas de Delegado.
10.6. Súmula 17 e falso mais grave que o estelionato. Parte da doutrina entende que só cabe consunção quando o crime-meio é de pena menor ou igual; o STJ, contudo, continua aplicando a súmula mesmo quando o falso tem pena abstrata maior, desde que exaurido no estelionato.
10.7. Insider que vende a senha. Quem entrega a credencial sabendo do fim criminoso é coautor ou partícipe do furto mediante fraude (art. 29), além de eventualmente integrar a organização criminosa. Discute-se se há também invasão de dispositivo (art. 154-A) por parte de quem usa a credencial alheia sem autorização — sendo crime-meio, tende a ser absorvida pelo crime patrimonial.
11. Fechamento técnico
Capitulação penal (modelo para os casos típicos):
- Transações não consentidas com cartão, dados ou senha da vítima: art. 155, §4º-B, CP, com aumento do §4º-C, II (idoso/vulnerável) ou §4º-C, I (servidor no exterior), em continuidade delitiva (art. 71).
- Vítima induzida a fornecer dados, senha ou valores por telefone, rede social ou link: art. 171, §2º-A, CP, com aumentos do §2º-B e do §4º.
- Cartão falsificado usado uma única vez: absorção pelo crime patrimonial (Súmula 17/STJ); uso reiterado: arts. 298, parágrafo único, e 304 do CP em concurso.
- Senha obtida mediante restrição da liberdade: art. 158, §3º, CP, em concurso material com o roubo, se houver.
- Estrutura estável com divisão de tarefas: art. 2º da Lei 12.850/2013, em concurso material.
- Ocultação do produto (contas de terceiros, bens, criptoativos): art. 1º da Lei 9.613/1998; cessão consciente de conta: art. 171, §2º, VII, CP.
Modus operandi típico: engenharia social (falsa central, falso funcionário, “ajudante”), captura da senha por observação, telefone ou maquininha, obtenção física do cartão (motoboy ou troca) ou dos dados (links e sites falsos), transações rápidas e fracionadas e pulverização do dinheiro por contas laranja.
Circunstâncias do crime: preferência por idosos, uso de dados vazados para gerar credibilidade, atuação em grupo com funções definidas, mobilidade interestadual, uso de veículos e placas trocadas, aliciamento de funcionários de empresas do setor financeiro.
Proveito econômico: de alguns milhares de reais por vítima (casos de troca de cartão) a centenas de milhares (Operação Cartãozeiro), dezenas de milhões (Operação Estorno) e centenas de milhões (caso C&M), reinvestidos em carros de luxo, bens de consumo e criptoativos — o que justifica sempre a representação por medidas assecuratórias (sequestro e arresto de bens) e a investigação patrimonial paralela.
Resumo para compartilhar no WhatsApp
⚠️ ALERTA DE GOLPE — CARTÃO E SENHA Banco nunca liga pedindo senha, nunca pede o cartão de volta e nunca manda motoboy buscar cartão. Recebeu ligação assim? Desligue e ligue para o banco de outro telefone. Na maquininha, você passa o cartão e confere o nome no cartão que volta. No caixa eletrônico, não aceite ajuda de estranhos. Caiu no golpe? Bloqueie o cartão no app, conteste, registre B.O. e, se foi Pix, peça o MED no aplicativo do banco imediatamente. Compartilhe com seus pais e avós. 🛡️ — Delegado Ronaldo Entringe | coachronaldoentringe.com.br
Links externos úteis (para inserir na postagem)
Legislação e órgãos públicos
- Lei nº 15.397/2026 — texto oficial (Planalto)
- Casa Civil — Governo endurece penas para golpes digitais
- Ministério da Justiça — novas penas para golpes digitais e estelionato
- Banco Central — Guia do Mecanismo Especial de Devolução (MED)
- Meu BC / Registrato — consulte contas, empréstimos e chaves Pix em seu nome
- Agência Brasil — novas regras de segurança do Pix (MED 2.0)
Setor financeiro e empresas de segurança
- Febraban — variações do golpe da falsa central (Consumidor Moderno)
- ESET (WeLiveSecurity) — lições do caso C&M Software
- Kaspersky/Gazeta do Povo — como os criminosos roubam dados de cartões
- Serasa Experian — diferença entre furto mediante fraude e estelionato
Casos noticiados
- Diário do Rio — falso táxi e 85 cartões (set/2026)
- Tribuna de Minas — Operação Estorno (jun/2026)
- Portal do RN — Operação Cartãozeiro (mai/2026)
- Acessa.com — Operação Chamada Bancária (abr/2026)
- O Tempo — troca de cartões de idosos (mai/2026)
- InfoMoney — caso C&M Software (jul/2025)
Leia também
- Golpe do Falso Motoboy: Como Funciona e Como se Proteger
- Golpe do Motoboy: Proveito do Crime e Lavagem de Capitais pelas Empresas!
- Golpe do Funcionário Cooptado: como quadrilhas infiltram bancos “por dentro”
- Competência em Furto Mediante Fraude Eletrônica: o Precedente do STJ
- Golpe da Mão Fantasma: como o acesso remoto esvazia sua conta em segundos
- Chargeback Fraudulento em Clínicas: Estorno de Cartão Pode Ser Estelionato!
- Golpe da Cesárea: como funciona a fraude no cartão bancário
Aviso editorial
Este conteúdo tem finalidade educativa e preventiva. Os casos foram extraídos de fontes públicas (imprensa e comunicações oficiais), sem identificação de vítimas. Os envolvidos são tratados como investigados ou suspeitos, em respeito à presunção de inocência, pois não há notícia de condenação definitiva. As descrições de modus operandi foram mantidas no nível necessário para o reconhecimento do golpe, sem detalhes que permitam sua reprodução. Informações atualizadas até 26/09/2026; a legislação e a jurisprudência podem mudar.
Chamada para Mentoria
- Alcance a nota máxima e garanta sua vaga nas carreiras jurídicas de elite com uma preparação personalizada e estratégica: dê o próximo passo na sua aprovação na página Coaching.
- Eleve o nível da sua preparação para as carreiras jurídicas de elite com quem possui 15 anos de vivência policial e sólida formação dogmática. Conheça a metodologia de alta performance da nossa mentoria especializada em Coaching
- Prepare-se com quem vivencia a carreira policial e domina o rigor técnico exigido pelas bancas examinadoras mais exigentes: venha para a página Coaching e acelere sua nomeação para Delegado de Polícia.
- Domine a elaboração de peças processuais, a resolução cirúrgica de provas discursivas e a arguição oral de excelência: conheça nossa mentoria avançada acessando a página Coaching.
- Quer treinar peças como essa com correção detalhada, item por item? Conheça a mentoria e acelere sua aprovação no concurso de Delegado.
- Dominar a Peça Técnico-processual é o que separa quem passa de quem só estuda teoria. Na mentoria, você pratica peças reais, com espelho de correção e feedback direto — fale comigo e garanta sua vaga.
- Essa foi só uma resolução comentada. Na mentoria, você redige, eu corrijo, e você aprende exatamente onde a banca cobra pontos. Clique e saiba como funciona.
- Se peças de prisão preventiva, temporária ou busca e apreensão ainda geram dúvida na hora de redigir, é hora de praticar com quem já foi banca e Delegado. Conheça a mentoria.
- Quer praticar peças assim com correção personalizada? Conheça a mentoria.
- Aprovação em concurso de Delegado se constrói treinando peça com quem entende de peça. Vagas limitadas na mentoria — garanta a sua.
Sobre o Autor
Ronaldo Entringe é Delegado de Polícia Civil com 15 anos de experiência e atual Delegado-Chefe da Divisão Especial de Combate à Corrupção (DECOR) da Polícia Civil do Amapá. Além da atuação policial, ele é professor de Medicina Legal, mestrando em Ciberdelincuencia pela Universitat Oberta de Catalunya (UOC/Espanha), pós-graduando em Crimes Cibernéticos, Cibersegurança e Inteligência pelo Instituto Rogério Greco, escritor e coach/mentor de candidatos a concursos de Delegado de Polícia. Como um profundo estudioso na área de preparação para Concursos Públicos de Carreiras Policiais, o Delegado utiliza sua expertise para auxiliar candidatos na jornada até a aprovação, ajudando-os a superar os percalços do caminho por meio de planejamento estratégico das matérias mais recorrentes e de um acompanhamento personalizado.