Golpe da Falsa Central: número do banco na tela pode ser fraude
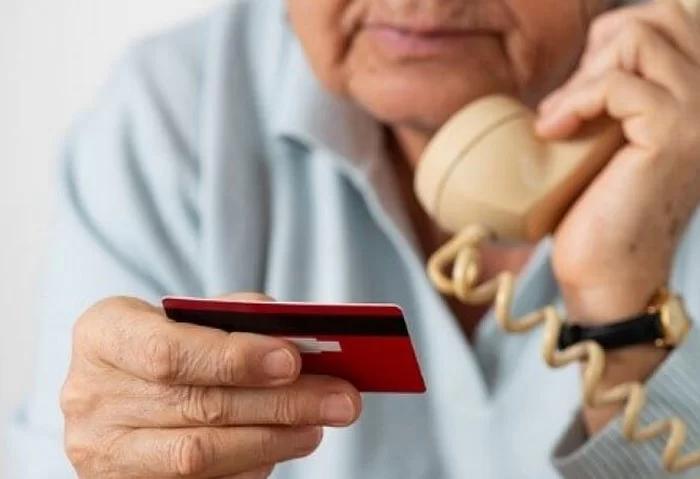
O telefone toca, o visor mostra o número da central do seu banco, a voz do outro lado é calma e profissional, e o assunto é “segurança”. É exatamente esse roteiro de confiança que os golpistas estão usando — e com cada vez mais tecnologia.
O que aconteceu
O golpe da falsa central telefônica não é novo, mas mudou de patamar. Levantamento do Canaltech, repercutido pela CNN Brasil em dezembro de 2025, apontou que esse tipo de fraude dobrou de volume em 2025, tornando-se um dos golpes que mais fazem vítimas no país. Em julho de 2026, a Federação Brasileira de Bancos (Febraban) voltou a alertar que os criminosos aperfeiçoaram a abordagem: usam número mascarado para imitar o telefone do banco ou da agência, simulam transferências entre “setores”, reproduzem músicas de espera parecidas com as das instituições, enviam falsos boletins de ocorrência e passaram a empregar clonagem de voz por inteligência artificial.
O fenômeno se insere num cenário mais amplo: dados da Polícia Federal divulgados em 2026 indicam que cerca de 42,5% das fraudes financeiras registradas no Brasil em 2025 já envolveram ferramentas de IA.
Do lado da repressão, há movimentação. Em 16 de setembro de 2026, a Anatel expediu seis medidas cautelares contra empresas de telecomunicações ligadas ao tráfego de chamadas com número adulterado, determinando bloqueios e o rastreamento da origem de ligações. Segundo a agência, mais de 203 milhões de chamadas com número de origem modificado foram identificadas entre setembro de 2025 e junho de 2026. E, em junho de 2026, policiais civis do Tocantins e das cidades paulistas de Sorocaba e Itu cumpriram mandados de busca e apreensão contra investigados por manter uma central clandestina que simulava atendimento bancário oficial, com gravações e falsas transferências de ramal.
Fontes: CNN Brasil (19/12/2025); Febraban, via O Tempo e Jornal Pequeno (01/07/2026) e meutudo (09/07/2026); InvestNews (03/05/2026); Olhar Digital e Jornal da Fronteira (set/2026); Jornal Cruzeiro do Sul (07/07/2026).
Classificação jurídica do fato
A conduta central é estelionato na modalidade de fraude eletrônica (art. 171, §2º-A, do Código Penal, incluído pela Lei 14.155/2021). O próprio texto legal menciona expressamente a fraude cometida com informações fornecidas pela vítima induzida a erro por contatos telefônicos, o que encaixa o golpe da falsa central com precisão. A pena é de reclusão de 4 a 8 anos, e multa — o dobro do estelionato comum.
Podem incidir ainda:
- Aumento de 1/3 a 2/3 (art. 171, §2º-B) se a fraude utilizar servidor mantido fora do país — situação frequente quando as chamadas são roteadas por serviços de voz pela internet hospedados no exterior.
- Aumento de 1/3 ao dobro (art. 171, §4º) se a vítima for idosa ou vulnerável, considerando-se a gravidade do resultado.
- Invasão de dispositivo informático (art. 154-A do CP), quando o golpista convence a vítima a instalar aplicativo de acesso remoto e passa a operar o celular dela.
- Organização criminosa (art. 2º da Lei 12.850/2013) ou associação criminosa (art. 288 do CP), conforme a estrutura do grupo — as centrais clandestinas costumam ter divisão de tarefas bem definida.
- Lavagem de dinheiro (Lei 9.613/1998), quando os valores são pulverizados em contas de “laranjas” para ocultar a origem.
E o falso boletim de ocorrência enviado à vítima? Em regra, se a falsificação serviu apenas para enganar naquele golpe e se esgotou nele, é absorvida pelo estelionato, conforme a Súmula 17 do STJ.
Atenção à novidade legislativa de 2026. A Lei nº 15.397/2026, publicada em 4 de maio de 2026 e em vigor desde então, trouxe três mudanças que atingem diretamente este golpe:
- Fim da exigência de representação. A lei revogou o §5º do art. 171, que o Pacote Anticrime havia criado em 2019. O estelionato, inclusive a fraude eletrônica, voltou a ser, como regra, crime de ação penal pública incondicionada. A polícia e o Ministério Público não dependem mais da manifestação formal da vítima para agir. Como se trata de mudança mais gravosa ao investigado, ela não retroage. Para fatos anteriores a 04/05/2026, continua valendo a exigência de representação, salvo nas antigas exceções: vítima Administração Pública, criança ou adolescente, pessoa com deficiência mental, maior de 70 anos ou incapaz.
- Fraude eletrônica ampliada. O §2º-A passou a mencionar também a duplicação de dispositivo eletrônico ou de aplicação de internet. A pena foi mantida em 4 a 8 anos de reclusão.
- Crime específico para o “laranja”. O novo inciso VII do §2º do art. 171 pune com as penas do estelionato quem cede, gratuita ou onerosamente, conta bancária para o trânsito de recursos de origem criminosa ou destinados a financiar crime. As contas que recebem o dinheiro das vítimas da falsa central se encaixam exatamente nesse perfil.
Outro ponto processual importante: quando o golpe envolve transferência de valores, a competência é do local do domicílio da vítima (art. 70, §4º, do CPP). Isso facilita o registro e o andamento da investigação onde ela mora.
Como o golpe funciona
Sem entrar em detalhes técnicos que poderiam servir de manual, o padrão que a vítima enxerga é este:
- A ligação parece legítima. O número exibido no visor é o da central ou da agência do banco. Isso acontece por meio do spoofing: a adulteração da identificação de chamada, possível porque o sistema de sinalização entre operadoras não confirma, por si só, que o número exibido pertence a quem está ligando.
- O atendimento parece profissional. Há gravações de menu, música de espera, “transferência para o setor de segurança”, linguagem técnica e cordialidade. Em versões mais recentes, a voz é gerada ou modificada por inteligência artificial, imitando sotaque e entonação de atendentes reais — às vezes do próprio gerente.
- O criminoso já sabe algo sobre você. Nome completo, CPF, banco e até agência — dados frequentemente obtidos em vazamentos. Isso reforça a ilusão de que “só o banco saberia”.
- Surge um problema urgente. Compra suspeita no cartão, conta invadida, “bloqueio preventivo”, Pix não reconhecido ou até uma suposta investigação envolvendo a agência ou o gerente.
- A “solução” é o golpe. Pedem senha, código recebido por SMS, token, instalação de aplicativo, transferência para uma “conta segura”, entrega do cartão a um portador ou ida ao caixa eletrônico para “cancelar” uma operação.
Por que funciona
O golpe não vence a tecnologia do banco: vence a psicologia da vítima. Ele explora quatro gatilhos ao mesmo tempo:
- Autoridade — “sou do setor de segurança do seu banco”.
- Confirmação visual — o número certo na tela desarma a desconfiança.
- Medo e urgência — “se não agir agora, vai perder tudo”.
- Reciprocidade — o golpista se apresenta como quem está ajudando você.
Sob pressão, a pessoa deixa de raciocinar e passa a obedecer. É isso que os criminosos chamam, na prática, de “manter a vítima na linha”.
Sinais de alerta
- Pedido de senha, token, código de SMS ou dados completos do cartão — o banco nunca pede isso por telefone.
- Pedido para transferir dinheiro para “conta segura”, “conta de proteção” ou para “cancelar” uma transação.
- Orientação para instalar aplicativo no celular ou para ir ao caixa eletrônico “regularizar” algo.
- Oferta de buscar o cartão em casa com motoboy ou portador.
- Pressa excessiva e insistência para você não desligar.
- Envio de boletim de ocorrência, ofício ou “protocolo policial” para justificar uma investigação sigilosa.
- Voz com pequenas falhas de naturalidade — pausas estranhas, respostas genéricas, repetição de frases.
Como se prevenir
- Número conhecido na tela não é garantia. Trate toda ligação “do banco” como potencialmente falsa.
- Desligue e ligue você. Use outro aparelho, se possível, e disque o número que está no verso do cartão ou no aplicativo oficial. Se usar o mesmo telefone, espere alguns minutos antes.
- Nunca informe senhas, códigos ou tokens a ninguém, em nenhum canal.
- Não instale aplicativos a pedido de terceiros.
- Ative os recursos de segurança do seu banco: limites menores de Pix no período noturno, cadastro de dispositivos e locais confiáveis, alertas de transação e bloqueio de chamadas suspeitas, quando o aplicativo oferecer.
- Combine uma “palavra de segurança” em família, especialmente com pais e avós, para confirmar pedidos urgentes feitos por telefone.
- Converse com os idosos da sua família. Eles são alvo preferencial e, muitas vezes, têm vergonha de perguntar.
Como Delegado, reforço uma regra simples: quem liga para você não resolve problema de segurança; quem resolve é você, ligando para o canal oficial.
Se você já caiu no golpe
- Ligue imediatamente para o banco pelo canal oficial e peça o bloqueio de cartões, contas e acessos.
- Se houve Pix, conteste pelo aplicativo e peça a abertura do MED (Mecanismo Especial de Devolução). Desde fevereiro de 2026 vale o MED 2.0, que permite rastrear e bloquear o dinheiro em até cinco camadas de contas. A vítima tem até 80 dias da transferência para pedir, mas cada minuto conta: quanto antes, maior a chance de haver saldo para bloqueio.
- Se instalou algum aplicativo, desconecte o celular da internet e procure ajuda técnica para restaurar o aparelho.
- Preserve provas: prints do registro de chamadas (com data e hora), comprovantes, extratos, mensagens e o protocolo de atendimento do banco.
- Registre boletim de ocorrência — pela delegacia eletrônica do seu estado ou presencialmente, de preferência em delegacia especializada em crimes cibernéticos. Desde maio de 2026, o estelionato voltou a ser de ação penal pública incondicionada. Ainda assim, o seu registro é essencial, porque é ele que leva o fato ao conhecimento da polícia e reúne as provas para rastrear o dinheiro.
- Troque senhas de e-mail, aplicativos bancários e redes sociais.
- Se o banco negar o ressarcimento, registre reclamação no Banco Central, no consumidor.gov.br ou no Procon, e avalie orientação jurídica. O STJ tem reconhecido o dever de indenizar quando o banco deixa passar transações claramente fora do perfil do cliente (veja abaixo).
O que a lei prevê para o autor
A fraude eletrônica é punida com 4 a 8 anos de reclusão, podendo chegar ao dobro se a vítima for idosa ou vulnerável, e ser somada às penas de organização criminosa (3 a 8 anos) e de lavagem de dinheiro (3 a 10 anos), quando comprovadas. Quem empresta a própria conta para receber o dinheiro também responde criminalmente, pela nova figura do art. 171, §2º, VII, com pena de 1 a 5 anos. Esse “laranja” não é mero coadjuvante. Nos casos noticiados acima, os envolvidos ainda são investigados, sem condenação definitiva.
Na esfera cível, a jurisprudência do STJ está em construção e merece atenção:
- Em outubro de 2025, a 3ª Turma do STJ (REsp 2.222.059 e REsp 2.229.519, rel. Min. Ricardo Villas Bôas Cueva) reconheceu a responsabilidade do banco em golpes da falsa central quando o sistema de segurança não detectou movimentações atípicas, muito acima do padrão do cliente. O risco tecnológico, entendeu a Turma, é inerente à atividade bancária.
- Em 2026, porém, no REsp 2.209.868 (rel. Min. Humberto Martins), a mesma Turma deixou claro que essa responsabilidade não é automática: se as operações estavam dentro do perfil do cliente e não houve falha do banco, prevalece a culpa exclusiva da vítima e de terceiros.
Moral da história: a Súmula 479 do STJ continua valendo, mas o cliente precisa demonstrar que houve falha concreta no serviço.
No plano regulatório, a Anatel endureceu o combate ao spoofing com o Despacho Decisório nº 978/2025, em vigor desde 1º de janeiro de 2026, que autoriza o bloqueio cautelar de interconexões de operadoras que deixem passar chamadas com número manipulado.
Aviso editorial
Este conteúdo tem finalidade exclusivamente educativa e preventiva. Foi elaborado a partir de fontes públicas, sem identificação de vítimas e sem prejulgamento de investigados, que permanecem protegidos pela presunção de inocência até decisão judicial definitiva. As informações legais refletem a legislação e a jurisprudência vigentes na data de publicação (27/09/2026) e podem sofrer alterações.
Resumo para compartilhar
⚠️ Golpe da falsa central: o número do banco aparece na tela, mas quem liga é golpista. Banco nunca pede senha, código, token, Pix para “conta segura” nem manda buscar cartão. Recebeu ligação assim? Desligue e ligue você para o número do verso do cartão. Caiu no golpe? Avise o banco na hora, peça o MED no aplicativo e registre boletim de ocorrência. Repasse para sua família!
Gostou do alerta? Compartilhe com quem você quer proteger — principalmente os mais velhos da família — e deixe nos comentários se você já recebeu uma ligação desse tipo.
Links externos (fontes e prevenção)
- Febraban — Portal Antifraudes
- Febraban — Golpe da falsa central de atendimento
- Febraban — Alerta sobre golpe da falsa investigação na agência
- Agência Brasil — Novas regras de segurança do Pix (MED 2.0)
- Agência Brasil — Prazo de 80 dias para contestar golpe no Pix
- STJ — Sem transações incompatíveis com o perfil, banco não responde por golpe da falsa central (REsp 2.209.868)
- Olhar Digital — Anatel manda bloquear chamadas com número adulterado
- Santander — Golpe da falsa central telefônica
- Ministério Público de Mato Grosso — Como se proteger do golpe da falsa central
- CNN Brasil — Golpes digitais crescem em 2025
Leia também (links internos sugeridos)
- Postagem do site sobre fraude eletrônica (art. 171, §2º-A, do CP) — análise do tipo penal.
- Postagem do site sobre golpe da mão fantasma / acesso remoto ou golpe do Pix — se já publicada, vincular aqui.