BLOCO B — Corpo da postagem
Golpe do Falso Motoboy: Como Funciona e Como se Proteger
1. O que aconteceu
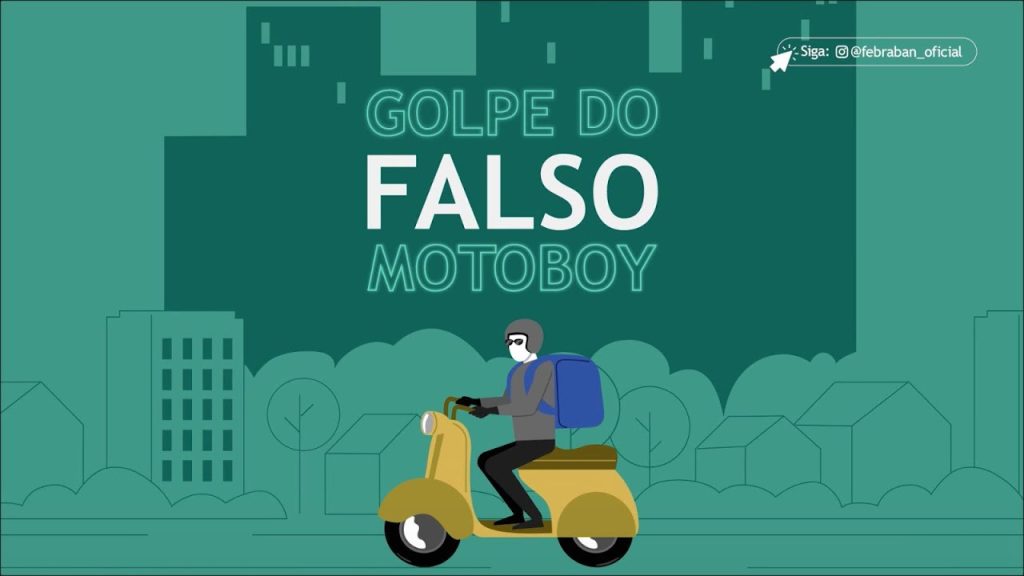
O chamado “golpe do falso motoboy” deixou de ser um caso isolado para se tornar um dos golpes bancários mais recorrentes registrados no país. Órgãos estaduais de defesa do consumidor têm emitido alertas frequentes sobre o esquema: o Procon de Santa Catarina, por exemplo, já contabilizou centenas de reclamações de consumidores catarinenses vítimas dessa fraude, e Procons municipais de diferentes estados seguem recebendo relatos semelhantes. O volume de casos foi tamanho que chegou ao Judiciário: em agosto de 2024, a Turma Nacional de Uniformização dos Juizados Especiais Federais (TNU) fixou tese vinculante (Tema 331) especificamente sobre a responsabilidade dos bancos nesse tipo de fraude, e o Superior Tribunal de Justiça (STJ) passou a destacar o tema em seu serviço de Pesquisa Pronta, reunindo o entendimento consolidado sobre o assunto.
Fonte: Procon de Santa Catarina e Procon Sorocaba (alertas ao consumidor); Conselho da Justiça Federal (CJF) e Superior Tribunal de Justiça (STJ), notícias institucionais de 2024/2026 sobre o Tema 331 da TNU.
2. Classificação jurídica do fato
O golpe do falso motoboy, em regra, se enquadra no tipo penal de estelionato (art. 171, caput, do Código Penal): o agente induz a vítima a erro por meio de artifício ou ardil (a falsa notícia de clonagem/fraude no cartão), levando-a a dispor voluntariamente de seu patrimônio — no caso, entregando o cartão e a senha. Essa estrutura (fraude → erro → disposição patrimonial pela própria vítima) é o que diferencia o estelionato do furto mediante fraude, tema que a doutrina discute bastante em golpes bancários em geral, mas que, no padrão do “motoboy”, tende a se resolver a favor do estelionato justamente porque é a vítima quem entrega o bem.
Duas causas de aumento merecem destaque:
- § 2º-A (incluído pela Lei nº 14.155/2021): eleva a pena para reclusão de 4 a 8 anos quando o estelionato é cometido por meio de sistema eletrônico, informatizado, rede de computadores ou telefone celular — cenário típico do golpe, que costuma começar por ligação ou mensagem.
- § 4º: aumenta a pena de um terço ao dobro quando a vítima é idosa ou vulnerável, hipótese frequente nesses casos, como os próprios precedentes do STJ e da TNU frisam.
Pode ainda haver concurso com falsa identidade (art. 307, CP) quando o golpista se apresenta como funcionário de instituição financeira para dar verossimilhança ao esquema.
3. Como o golpe funciona
Em termos gerais — sem detalhar roteiros ou scripts usados pelos criminosos —, o padrão observado nos alertas de Procons e nos processos judiciais é o seguinte: a vítima recebe uma ligação ou mensagem de alguém que se apresenta como atendente de banco ou operadora de cartão, informando que houve uma compra suspeita ou clonagem. Usando técnicas de engenharia social — urgência, autoridade aparente e criação de confiança —, o golpista induz a vítima a confirmar dados pessoais e, muitas vezes, a própria senha do cartão. Em seguida, orienta que o cartão seja cortado ao meio “para perícia”, preservando o chip, e informa que um motoboy passará para recolhê-lo. De posse do cartão físico (ainda funcional pelo chip) e da senha, os golpistas realizam compras e saques até que a fraude seja percebida. Variações do mesmo esquema já foram registradas usando pretextos como entrega de exames laboratoriais ou cestas de presente em datas comemorativas — o denominador comum é sempre o mesmo: gerar confiança para obter a entrega física do cartão.
3.1. Golpe por meio de acesso remoto
Uma variante mais recente dispensa até a entrega física: em vez de enviar um motoboy, o golpista induz a vítima a instalar, no próprio celular ou computador, um aplicativo legítimo de acesso remoto (o mesmo tipo usado por suportes técnicos), sob a justificativa de “cancelar” a suposta fraude ou “verificar” o cartão. Uma vez concedido esse acesso, os criminosos assumem o controle do dispositivo à distância e realizam transferências via PIX e outras operações diretamente, sem precisar do cartão físico.
3.2. Aplicativo AnyDesk ou similar
O nome é AnyDesk — aplicativo legítimo de acesso remoto (o mesmo usado por suporte técnico) que os golpistas induzem a vítima a instalar, sob o pretexto de “cancelar” a suposta fraude ou “verificar” o cartão. Uma vez instalado, ele dá aos criminosos controle do celular/computador para realizar PIX, transferências e outras operações diretamente.
Vale registrar uma atualização relevante para o post: em 11/03/2025, a 3ª e a 4ª Turmas do STJ (voto de desempate do ministro Antônio Carlos Ferreira) decidiram, num caso envolvendo justamente instalação do AnyDesk, que o banco não responde objetivamente quando a própria vítima instala o app de acesso remoto e franqueia o acesso — entendimento diferente do que prevalece no golpe “clássico” do motoboy (entrega física do cartão), onde a Súmula 479/STJ e o Tema 331/TNU seguem responsabilizando o banco. Ou seja, hoje há duas variantes com desfechos jurídicos distintos:
- Motoboy clássico (entrega física do cartão): responsabilidade objetiva do banco tende a prevalecer.
- Variante AnyDesk (vítima instala app e concede acesso remoto): STJ tem afastado a responsabilidade do banco, por entender que houve culpa exclusiva do consumidor.
4. Sinais de alerta
- Ligação ou mensagem não solicitada informando fraude, clonagem ou compra suspeita no cartão.
- Pedido para confirmar senha, código de segurança ou dados do cartão por telefone.
- Instrução para cortar o cartão preservando o chip.
- Anúncio de que um motoboy irá até a residência recolher o cartão ou documento.
- Uso de urgência e pressão psicológica para impedir que a vítima verifique a informação antes de agir.
- Contato que se aproveita de dados pessoais (aniversário, exames médicos, compras recentes) para parecer legítimo.
5. Como se prevenir
- Nenhuma instituição financeira recolhe cartões pessoalmente, em nenhuma hipótese — nem mesmo cartões vencidos ou cancelados.
- Nunca informe senha, código de segurança ou dados do cartão por telefone, SMS ou aplicativo de mensagens.
- Ao receber esse tipo de contato, desligue e ligue você mesmo para o número oficial impresso no cartão ou no aplicativo do banco.
- Se precisar descartar um cartão, destrua-o você mesmo (cortando também o chip) — nunca entregue essa tarefa a terceiros.
- Desconfie de qualquer contato que combine urgência, sigilo e pressão para agir rapidamente.
6. Se você já caiu no golpe
- Entre em contato imediatamente com o banco pelos canais oficiais para bloquear o cartão e a conta.
- Preserve provas: prints de mensagens, número da ligação recebida e qualquer documento entregue ao golpista.
- Registre um boletim de ocorrência, relatando os fatos com o máximo de detalhes possível.
- Procure a delegacia especializada em crimes cibernéticos ou de estelionato da sua região para formalizar a investigação.
- Avalie, com orientação jurídica, a possibilidade de ação de reparação de danos contra a instituição financeira, à luz do entendimento consolidado pelo STJ e pela TNU sobre a responsabilidade bancária nesses casos.
7. O que a lei prevê para o autor
O investigado por golpe do falso motoboy responde, em regra, por estelionato (art. 171, CP), com pena de reclusão de 1 a 5 anos e multa na forma simples. Se o esquema envolveu contato por telefone, mensagem ou meio eletrônico — como costuma ocorrer —, a pena pode saltar para reclusão de 4 a 8 anos e multa, nos termos do § 2º-A, incluído pela Lei nº 14.155/2021. Havendo vítima idosa ou vulnerável, a pena ainda é aumentada de um terço ao dobro (§ 4º).
No campo cível, merece destaque a jurisprudência que vem se consolidando sobre a responsabilidade das instituições financeiras — mas que hoje apresenta duas frentes distintas, conforme a modalidade do golpe. Na modalidade clássica (entrega física do cartão), o STJ já reconheceu, em julgados destacados em seu serviço de Pesquisa Pronta, que os bancos respondem objetivamente pelos danos decorrentes de fraudes de terceiros no âmbito de operações bancárias (fortuito interno), nos termos da Súmula 479/STJ. Na mesma linha, a TNU fixou, no Tema 331 (agosto de 2024), a tese de que o uso indevido de cartão por terceiro mediante fraude constitui, em regra, fortuito interno, afastando a responsabilidade do banco apenas quando comprovada culpa exclusiva do consumidor.
Já na modalidade em que a própria vítima instala, a pedido do golpista, um aplicativo de acesso remoto para conceder controle do dispositivo à distância, o entendimento tem caminhado em sentido diverso: em julgamento de 11/03/2025, a composição conjunta da 3ª e da 4ª Turmas do STJ, por voto de desempate, afastou a responsabilidade do banco, entendendo que a fragilização da segurança decorreu de conduta exclusiva do consumidor ao conceder o acesso remoto, sem que tivesse havido invasão dos sistemas bancários ou vazamento de dados pela instituição financeira. Isso reforça, na orientação preventiva, a importância de nunca instalar aplicativos de acesso remoto a pedido de terceiros que se apresentem como funcionários de banco — e, na análise de casos concretos, a necessidade de identificar qual das duas modalidades está em jogo antes de definir a estratégia de responsabilização civil. É importante frisar: até decisão judicial definitiva, qualquer suspeito deve ser tratado como investigado ou acusado, jamais como condenado.
8. Aviso editorial
Este conteúdo tem finalidade exclusivamente educativa e preventiva, elaborado a partir de fontes públicas — alertas de órgãos oficiais de defesa do consumidor e notícias institucionais do Poder Judiciário — e de instituições privadas idôneas do setor financeiro. Não há exposição de dados de vítimas ou de investigados, tampouco prejulgamento de responsabilidade penal, respeitando-se a presunção de inocência.