Você pede a segunda via de uma prestação, recebe o boleto pelo WhatsApp ou por e-mail, confere o valor, reconhece o logotipo da empresa e paga. Semanas depois, chega a cobrança: a parcela continua em aberto. O dinheiro foi parar na conta de um criminoso. Esse é o golpe do boleto falso, uma das fraudes mais antigas do ambiente digital brasileiro — e que continua fazendo vítimas porque se renova o tempo todo.
Aviso Editorial
Este conteúdo tem finalidade informativa e educativa. Foi elaborado exclusivamente com base em fontes públicas, citadas ao longo do texto. Os casos reais mencionados referem-se a investigações e processos noticiados pela imprensa; os investigados não são identificados nesta publicação e presumem-se inocentes até o trânsito em julgado. O texto poderá ser atualizado caso surjam fatos novos.
O golpe em resumo
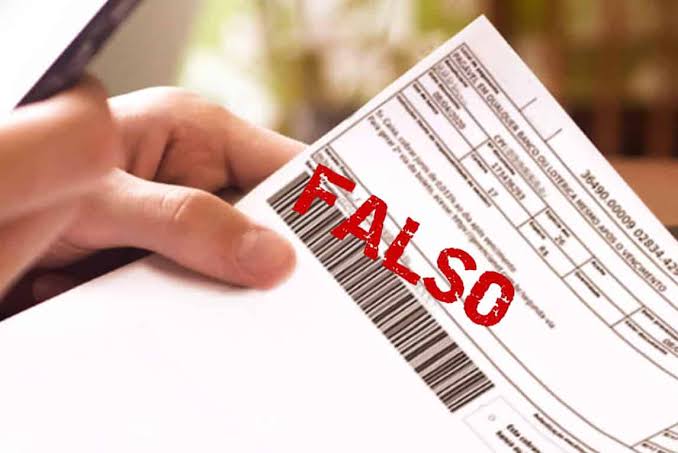
O criminoso entrega à vítima um boleto com aparência legítima — mesmo logotipo, mesmo valor, às vezes até os dados corretos do contrato —, mas o código de pagamento leva o dinheiro para uma conta controlada pela quadrilha. A vítima acredita que quitou a dívida; na verdade, pagou o golpista, e o débito original permanece.
Que crime é esse?
Na maior parte dos casos, o enquadramento é o de estelionato (art. 171 do Código Penal): o autor engana a vítima para obter vantagem indevida. Quando o engano acontece por meio de redes sociais, aplicativos de mensagem, e-mail ou ligação, incide a fraude eletrônica do art. 171, §2º-A, incluída pela Lei 14.155/2021, com pena de 4 a 8 anos de reclusão. Se a vítima for idosa ou vulnerável, a pena aumenta de um terço ao dobro (art. 171, §4º).
Outros tipos podem aparecer, conforme o caso:
- Invasão de dispositivo informático (art. 154-A do CP, criado pela Lei 12.737/2012): quando um programa malicioso instalado no computador ou celular da vítima troca o código do boleto sem ela perceber.
- Furto mediante fraude eletrônica (art. 155, §4º-B): há investigações, como a Operação Argos, em Pernambuco, que trabalharam com essa tipificação quando o sistema de emissão de boletos é adulterado. A distinção entre furto mediante fraude e estelionato — se a vítima entrega o valor enganada ou se a fraude apenas burla a vigilância — é tema clássico de prova e gera debate em cada caso concreto.
- Falsificação de documento: em regra é absorvida pelo estelionato quando se esgota nele (Súmula 17 do STJ).
- Organização criminosa (Lei 12.850/2013) e lavagem de dinheiro (Lei 9.613/1998): comuns nos esquemas estruturados, com contas de passagem e divisão de tarefas.
- LGPD: quando o golpe usa dados pessoais vazados (nome, CPF, número do contrato), a empresa que tratava esses dados pode ser chamada a responder na esfera administrativa e cível.
Como o golpe acontece: as quatro fases
1. Abordagem. O boleto chega por um caminho que parece natural: e-mail com a “fatura do mês”, mensagem de WhatsApp de um suposto setor de cobrança, anúncio patrocinado oferecendo renegociação de dívida, site falso que aparece no topo da busca quando a pessoa procura “segunda via”. Em empresas, a abordagem costuma imitar um fornecedor real.
2. Gatilho emocional. O golpista oferece um desconto tentador para quitar o financiamento, ameaça negativar o nome, diz que o prazo vence hoje ou demonstra conhecer detalhes do contrato — o que transmite falsa segurança.
3. Execução. A vítima recebe um documento visualmente idêntico ao original. Em algumas variações, o boleto verdadeiro é alterado no caminho, por programa malicioso no computador ou pela troca do QR Code de pagamento.
4. Monetização. O valor cai em contas de terceiros (“laranjas” ou contas de passagem) e é rapidamente pulverizado em transferências, saques e compras, para dificultar o rastreio e a recuperação.
Os gatilhos psicológicos explorados
- Ganância: descontos irreais para quitação antecipada.
- Urgência: “pague até hoje ou perde a condição”.
- Medo: ameaça de protesto, negativação ou corte do serviço (energia, internet, escola).
- Autoridade: uso do nome, das cores e da linguagem de bancos, concessionárias e órgãos públicos.
- Confiança: dados verdadeiros do contrato, que fazem a vítima baixar a guarda.
Sinais de alerta: checklist antes de pagar
- O nome do beneficiário que aparece na tela do aplicativo do banco, na hora de confirmar o pagamento, não é o da empresa que você deve (ou é uma pessoa física, ou uma empresa desconhecida).
- O CNPJ do beneficiário é diferente do CNPJ da empresa credora.
- Os três primeiros números da linha digitável indicam um banco que não tem relação com a empresa (cada banco tem um código próprio, consultável no site da Febraban).
- O valor exibido no aplicativo, depois de digitar ou escanear o código, é diferente do valor impresso.
- O boleto chegou por WhatsApp, SMS ou e-mail que você não solicitou, ou por um número/endereço que não é o canal oficial.
- Há desconto muito acima do normal, pressa exagerada ou pedido para “não comentar com ninguém”.
- Erros de português, layout borrado, dados desalinhados ou código de barras com falhas.
- O site da “segunda via” tem endereço estranho, com letras trocadas ou terminações incomuns.
Prevenção: medidas práticas
- A tela de confirmação é a sua última barreira. Antes de digitar a senha, leia com calma o nome e o CNPJ do beneficiário. Se não bater, cancele.
- Segunda via só pelo canal oficial: aplicativo da empresa ou site acessado digitando o endereço — nunca por link recebido nem pelo primeiro resultado patrocinado da busca.
- Ative o DDA (Débito Direto Autorizado) no aplicativo do seu banco. Boletos registrados em seu CPF passam a aparecer ali automaticamente; se o boleto que você recebeu não aparece no DDA, desconfie.
- Renegociação de dívida se faz com o credor, pelos canais informados no contrato, no aplicativo oficial ou no balcão. Ofertas por anúncio ou mensagem merecem dupla checagem.
- Na dúvida, ligue para a empresa por um número que você já conhece (contrato, fatura antiga, site oficial) — nunca pelo número que veio na mensagem.
- Mantenha computador e celular atualizados, com antivírus, e evite pagar contas em computadores compartilhados ou redes Wi-Fi públicas.
- Empresas: qualquer pedido de mudança de conta bancária de fornecedor deve ser confirmado por telefone já cadastrado, com registro interno; pagamentos acima de certo valor devem passar por dupla aprovação.
Já fui vítima: o que fazer agora
- Ligue imediatamente para o seu banco, pelos canais oficiais, informe a fraude e peça a contestação do pagamento e o contato com a instituição que recebeu o dinheiro. Se o pagamento foi feito via Pix (pelo QR Code do boleto), peça expressamente a abertura do MED – Mecanismo Especial de Devolução. Quanto mais rápido, maior a chance de bloquear o valor.
- Avise a empresa credora verdadeira: a dívida, em regra, continua existindo. Registre protocolo e negocie prazo enquanto a situação é apurada.
- Preserve as provas: boleto (arquivo original), comprovante de pagamento, prints das conversas mostrando o número do remetente, data e hora; e-mails completos (não só o anexo); endereço do site usado. Não apague nada.
- Registre boletim de ocorrência, presencialmente ou pela delegacia virtual do seu estado, levando todo o material.
- Denuncie o perfil, o número ou o site à plataforma (WhatsApp, Instagram, provedor de e-mail).
- Consulte o Registrato, do Banco Central, para verificar se há contas ou empréstimos abertos em seu nome — sinal de que seus dados podem estar circulando.
- Reclame formalmente no SAC e na ouvidoria do banco e, sem solução, no consumidor.gov.br, no Procon ou no Banco Central.
O banco tem de devolver? Depende. A Súmula 479 do STJ diz que as instituições financeiras respondem pelos danos causados por fraudes que fazem parte do risco da própria atividade bancária (o chamado fortuito interno) — por exemplo, quando houve vazamento de dados no ambiente do banco ou falha de segurança no sistema de emissão. Por outro lado, quando o boleto foi fabricado inteiramente fora do sistema bancário e enviado por canal não oficial, vários tribunais têm entendido que se trata de fortuito externo, afastando a responsabilidade do banco. Cada caso é examinado individualmente; por isso, documentar como o boleto chegou até você faz toda a diferença.
Quem são os mais vulneráveis
- Idosos: mais propensos a confiar em mensagens com aparência oficial e a pedir ajuda a terceiros para pagar contas. Combine em família: nenhuma conta é paga sem conferir o beneficiário.
- Quem está endividado ou com financiamento de veículo: alvo preferido das falsas propostas de quitação com desconto.
- Pequenas e médias empresas: volume grande de boletos, pouca checagem e falsos fornecedores.
- Estudantes e candidatos a concursos e exames: boletos falsos de inscrição circulam em toda temporada de provas.
- Contribuintes em época de impostos: IPVA e IPTU são datas clássicas de boletos falsos por e-mail.
Casos reais
Operação Fake Bank Slip (DF). Em agosto de 2025, o Ministério Público do Distrito Federal denunciou oito pessoas investigadas pela Polícia Civil por um esquema que funcionou entre 2022 e 2025. Segundo a acusação, parte do grupo criava sites que imitavam plataformas financeiras, e outra parte atraía vítimas com anúncios de renegociação de dívidas, levando a conversa para o WhatsApp, onde os boletos eram entregues. Os boletos eram emitidos em contas de passagem. As imputações incluem organização criminosa, estelionato e lavagem de dinheiro.
Operação Argos (PE). Em novembro de 2024, a Polícia Civil de Pernambuco cumpriu mandados de prisão e de busca na Região Metropolitana do Recife contra grupo suspeito de adulterar o sistema de emissão de boletos e de lavar o dinheiro obtido. A Justiça determinou bloqueio de mais de R$ 5,8 milhões em ativos. A investigação durou mais de dois anos.
Operação Fake Bill (MA/PA). Em janeiro de 2024, as Polícias Civis do Maranhão e do Pará prenderam suspeitos de usar um site falso de uma distribuidora de energia para emitir boletos em nome da concessionária. O caso interessa diretamente ao leitor da Região Norte: contas de energia, água e internet são alvos frequentes, e a segunda via deve ser emitida apenas nos canais oficiais.
Investigação: como a polícia desvenda o golpe do boleto falso
Muita gente acredita que golpe digital “não dá em nada”. Os casos acima mostram o contrário. O boleto falso tem uma fragilidade que favorece a investigação: para receber o dinheiro, o golpista precisa de uma conta dentro do sistema financeiro. E todo sistema financeiro deixa rastro. Em linhas gerais, a apuração segue estes eixos:
1. Ponto de partida: o próprio boleto. A linha digitável e o comprovante de pagamento indicam a instituição emissora e o beneficiário. Com isso, a autoridade policial requisita dados cadastrais (art. 2º, §2º, da Lei 12.830/2013 e art. 10, §3º, do Marco Civil da Internet) e representa ao Judiciário pelo afastamento do sigilo bancário (Lei Complementar 105/2001) da conta recebedora.
2. Seguir o dinheiro. A conta que recebe raramente é do líder do grupo. A análise dos extratos — muitas vezes com apoio de laboratórios de tecnologia contra lavagem de dinheiro — revela para onde o valor seguiu, quem são os titulares das contas de passagem, quem saca e quem se beneficia no fim da cadeia. É assim que se chega à estrutura da organização.
3. Rastro digital do contato. Número de WhatsApp, e-mail remetente, perfil do anúncio e endereço do site falso geram pedidos de preservação e, depois, ordens judiciais para fornecimento de registros de conexão e de acesso (arts. 13, 15 e 22 do Marco Civil). Dados de registro de domínio, de hospedagem e da operadora de telefonia ajudam a ligar a fraude a pessoas reais.
4. Perícia nos dispositivos. Quando há suspeita de programa malicioso que altera boletos, a perícia no computador ou celular da vítima pode identificar o artefato e sua origem. Na fase ostensiva, celulares e computadores apreendidos com os investigados costumam guardar modelos de boletos, listas de vítimas e conversas internas.
5. Cruzamento de ocorrências. Um boletim isolado parece pequeno; dezenas de boletins apontando para a mesma conta revelam a quadrilha. Por isso, registrar a ocorrência — mesmo quando o valor é baixo — é decisivo. A Lei 14.155/2021 também passou a prever, no art. 70, §4º, do CPP, que nos estelionatos praticados mediante depósito ou transferência a competência é do local do domicílio da vítima, o que facilita o registro e a reunião de casos conexos.
6. Medidas assecuratórias. Identificado o patrimônio, a polícia representa por bloqueio de contas, sequestro de bens e indisponibilidade de ativos — como na Operação Argos — para viabilizar a futura reparação das vítimas.
Para quem estuda para concurso de Delegado, esse roteiro dialoga com a lógica de investigação ágil de fraudes tecnológicas que já abordei em outra postagem do site, indicada no final deste texto.
Opinião do Autor
Ao longo dos meus anos na Polícia Civil, ouvi muitas vítimas desse golpe dizerem, envergonhadas, que “deveriam ter percebido”. Quero ser claro: quem cai no boleto falso não é descuidado — é alvo de gente que estuda o comportamento humano e copia documentos com perfeição. A culpa é de quem frauda. Dito isso, há um hábito simples que derruba a maioria dessas fraudes: ler o nome do beneficiário na tela do banco antes de confirmar. São cinco segundos que protegem o seu dinheiro. E, se acontecer, não fique em silêncio: o seu boletim de ocorrência pode ser a peça que faltava para a polícia chegar à conta, à quadrilha e ao patrimônio que vai reparar outras vítimas.
Ronaldo Entringe, Delegado de Polícia Civil
Aviso de Atualização Legal: Este conteúdo reflete o panorama legislativo e o entendimento dos tribunais vigentes em novembro de 2026. Considerando a suscetibilidade de alterações no cenário normativo, recomenda-se a validação das diretrizes atuais antes de qualquer tomada de decisão. A presente publicação destina-se exclusivamente a fins informativos, não substituindo uma análise técnica e individualizada da matéria.
Fontes
- MPDFT denuncia oito suspeitos do golpe do falso boleto — Jornal de Brasília, 20/08/2025.
- Suspeitos de fraudar boletos bancários são alvos de operação na RMR; Justiça bloqueia R$ 5,8 milhões — Folha de Pernambuco, 06/11/2024.
- Polícia Civil prende sete suspeitos por aplicar golpes com site falso de companhia energética — O Imparcial, janeiro de 2024.
- Três são presos por participação em esquema de fraudes por boletos falsos na Bahia — Correio, 02/12/2025.
- Pagou boleto falso? Veja quando o banco pode ser obrigado a ressarcir o prejuízo — Contábeis, 20/10/2026.
- Banco deve indenizar cliente vítima do golpe do boleto falso — Consultor Jurídico, 17/09/2022.
- Golpe do “boleto adulterado”: saiba como identificar e se prevenir — Correio Braziliense, junho de 2022.
- Lei nº 14.155, de 27 de maio de 2021 — Presidência da República, 2021.
- Registrato — Extrato do Registro de Informações no BC — Banco Central do Brasil.
Leia também
- Site falso: os sinais de alerta, os truques no endereço e como conferir antes de pagar
- Golpe do QR Code: como golpistas desviam Pix, capturam cartões e roubam senhas
- Fraud as a Service: o golpe em que empresas “compram” desconto ilegal em suas próprias contas
- Qual a melhor linha investigativa que todo Delegado deve adotar em fraudes tecnológicas?
- RAT Bancário: como hackers invadiram contas e lavaram R$ 10 milhões de reais
- Seu WhatsApp aberto é o roteiro do golpista: como o golpe do falso parente começa sem nenhuma invasão
- Caso Explicado – O SMS sabia seu nome, seu CPF e o código da sua encomenda. Mesmo assim, era golpe
Chamada para Mentoria
Estelionato, fraude eletrônica, furto mediante fraude, afastamento de sigilo bancário e medidas assecuratórias estão entre os temas mais cobrados nas provas objetivas, discursivas e práticas para Delegado de Polícia — e a distinção entre esses institutos costuma decidir questões inteiras.
Se você quer se preparar com quem vive a investigação no dia a dia, conheça a Mentoria para Delegado de Polícia: plano de estudos individualizado, treino de peças técnico-processuais e acompanhamento até a aprovação.
Sobre o Autor
Ronaldo Entringe é Delegado de Polícia Civil do Estado do Amapá, atualmente Delegado-Chefe da Divisão Especial de Combate à Corrupção (DECOR/PCAP), com 15 anos de experiência policial. Professor de Medicina Legal e escritor, é mestrando em Ciberdelincuencia pela Universitat Oberta de Catalunya (UOC) e pós-graduando em Crimes Cibernéticos, Cibersegurança e Inteligência pelo Instituto Rogério Greco. Atua como mentor de carreiras policiais e de futuros Delegados de Polícia.