Golpe do Motoboy: como o dinheiro roubado vira lucro para terceiros
1. O que aconteceu
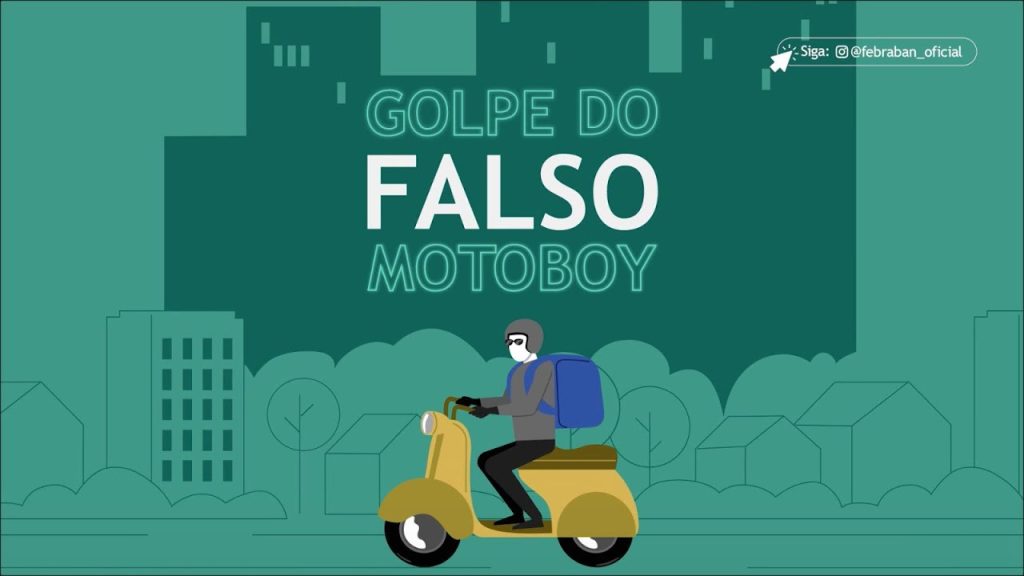
O chamado “golpe do motoboy” já é conhecido do público: o golpista liga se passando por funcionário do banco, convence a vítima de que o cartão foi clonado e orienta que ela entregue o cartão físico — ou os dados dele — a um “motoboy” enviado supostamente pela instituição financeira. Na sequência, o cartão é usado para compras ou saques em nome da vítima.
O que a maioria das pessoas não percebe é o que acontece depois do golpe consumado. Casos de atendimento e análises de padrões de fraude mostram que, em muitas situações, o dinheiro obtido com o golpe não fica “parado”: ele é rapidamente transformado em capital líquido através de empresas que trabalham comprando recebíveis de cartão antecipadamente — um serviço financeiro legítimo, quando usado corretamente, mas que pode virar peça central de um esquema de lavagem de dinheiro se usado de forma consciente para dar liquidez a valores de origem criminosa.
Este texto trata desse ponto pouco falado: quem, além do golpista, pode responder pelo dinheiro roubado.
2. Classificação jurídica do fato
O golpe em si se enquadra, em regra, como estelionato mediante fraude eletrônica (art. 171, § 2º-A, do Código Penal), com pena que pode chegar a 8 anos de reclusão, aumentada se o crime é cometido contra idoso ou vulnerável, ou em concurso de pessoas.
Mas a etapa seguinte — a movimentação do valor obtido com o crime dentro da atividade econômica de terceiros — pode configurar, para quem participa dela sabendo da origem ilícita, o crime de lavagem de dinheiro (art. 1º, § 2º, inciso I, da Lei nº 9.613/1998). Esse dispositivo é mais amplo do que se imagina: ele não exige que alguém “esconda” o dinheiro. Basta usar, na atividade econômica ou financeira, valores que se sabe virem de um crime para que o tipo penal se realize.
3. Como o golpe funciona
Em termos gerais — sem entrar em detalhes técnicos replicáveis — o padrão observado é o seguinte:
- O golpista cria urgência e autoridade falsa (finge ser do banco) para obter o cartão ou os dados da vítima.
- O valor obtido é rapidamente usado em compras, muitas vezes por meio de estabelecimentos comerciais.
- Esses estabelecimentos podem então buscar receber o valor das vendas de forma antecipada, antes do prazo normal de repasse pela operadora de cartão — mediante o pagamento de uma taxa a instituições especializadas nesse serviço.
- Quando esse processo de antecipação é usado de forma consciente para “limpar” rapidamente valores que já apresentam sinais de fraude, ele deixa de ser apenas um serviço financeiro comum e passa a funcionar como uma etapa de conversão do produto do crime em dinheiro líquido e definitivo.
O ponto de atenção não está em como o golpe do cartão é executado — isso já é amplamente divulgado como alerta —, mas em reconhecer que existe uma cadeia econômica por trás do golpe, e que ela também pode ser responsabilizada.
4. Sinais de alerta
Para o cidadão comum, os sinais clássicos do golpe do motoboy continuam sendo os mais importantes:
- Ligação “do banco” pedindo para entregar o cartão físico a um entregador.
- Insistência para que você não vá até a agência ou não ligue para o número oficial do banco.
- Pressão de urgência (“seu cartão será bloqueado agora”, “isso precisa ser feito nos próximos minutos”).
- Pedido de senha, código de segurança ou dados completos do cartão por telefone.
Nenhum banco envia motoboy para buscar cartão em caso de suspeita de fraude — essa é a regra prática mais simples de guardar.
5. Como se prevenir
- Nunca entregue o cartão físico a terceiros, por mais convincente que pareça a ligação.
- Em caso de dúvida, desligue e ligue de volta para o número oficial impresso no verso do cartão ou no aplicativo do banco.
- Ative notificações de transação em tempo real no aplicativo do banco.
- Bloqueie o cartão preventivamente pelo aplicativo se desconfiar de qualquer contato — o bloqueio pode ser revertido depois, se for engano.
- Oriente familiares idosos, que são o público mais visado nesse tipo de golpe, sobre a regra de nunca entregar cartão a ninguém.
6. Se você já caiu no golpe
- Ligue imediatamente para o banco pelo número oficial e solicite o bloqueio e a contestação das transações.
- Registre Boletim de Ocorrência, preferencialmente em delegacia especializada em crimes cibernéticos, quando houver uma na sua região.
- Guarde prints de mensagens, ligações e comprovantes — isso ajuda tanto o banco quanto a investigação policial.
- Solicite ao banco, por escrito, a análise de responsabilidade pela fraude, com base no Código de Defesa do Consumidor.
- Caso o valor tenha sido usado em algum estabelecimento comercial identificável, informe isso no B.O. — esse dado pode ser relevante para a investigação da cadeia econômica por trás do golpe.
7. O que a lei prevê para o autor
O autor do golpe responde por estelionato mediante fraude eletrônica (art. 171, § 2º-A, CP), com pena de 4 a 8 anos de reclusão e multa, podendo ser aumentada em um terço até o dobro se a vítima for idosa ou vulnerável, ou se o crime for cometido mediante uso de servidor mantido fora do território nacional.
Já quem, na ponta empresarial, participa conscientemente da rápida conversão desses valores em dinheiro líquido — sabendo ou deliberadamente evitando saber da origem criminosa — pode responder por lavagem de dinheiro (art. 1º, § 2º, I, da Lei 9.613/1998), com pena de 3 a 10 anos de reclusão. A responsabilização, nesse caso, recai sobre as pessoas físicas responsáveis pela decisão (administradores, diretores, responsáveis pelo compliance), já que a pessoa jurídica, no Brasil, não responde criminalmente por lavagem de dinheiro — apenas nas esferas administrativa, perante o Banco Central e o COAF, e cível.
Vale registrar que o Banco Central tem ampliado, nos últimos anos, a exigência de controles internos e de autorização para instituições que participam de arranjos de pagamento — incluindo o Pix —, justamente para reduzir o espaço de instituições pouco reguladas servirem de porta de saída para valores de origem fraudulenta.
7.1. Análise Dogmática
O enquadramento correto aqui não é o de mera receptação, mas o de lavagem de dinheiro (Lei nº 9.613/98). Isso porque a Lei traz uma modalidade autônoma, no art. 1º, § 2º, inciso I, que dispensa até o elemento de “ocultação/dissimulação” exigido no caput:
“Incorre, ainda, na mesma pena quem: I – utiliza, na atividade econômica ou financeira, bens, direitos ou valores provenientes de infração penal.”
A empresa que antecipa recebíveis de uma transação de cartão originada do golpe do falso motoboy — cobrando ágio por isso — está, tecnicamente, utilizando na própria atividade econômica valores provenientes de infração penal. Não é preciso provar que a empresa “escondeu” a origem: o simples uso econômico do valor sabidamente ilícito já realiza o tipo.
Duas ressalvas dogmáticas importantes:
- Elemento subjetivo é indispensável. Lavagem de dinheiro exige dolo (direto ou eventual). O simples fato de um percentual do faturamento de uma adquirente/instituição de pagamento decorrer, estatisticamente, de fraudes não gera responsabilização automática — é preciso demonstrar que a empresa (por seus administradores/prepostos) sabia, ou deliberadamente evitou saber, da origem criminosa. Aqui entra a teoria da cegueira deliberada (willful blindness), já aplicada pelo STJ em casos de lavagem: quando há sinais evidentes de irregularidade (padrão atípico de transações, reclamações recorrentes de golpe, comerciantes “de fachada” recém-cadastrados com volume de antecipação incompatível com o perfil) e o agente se coloca deliberadamente alheio a isso para manter “negação plausível”, o dolo eventual pode ser reconhecido.
- Pessoa jurídica não responde criminalmente por lavagem no Brasil (essa modalidade de responsabilização penal de PJ está restrita, hoje, aos crimes ambientais — Lei 9.605/98). A resposta penal recai sobre as pessoas físicas responsáveis (administradores, diretores, compliance officers que validaram a operação). A empresa, como tal, responde na esfera administrativa (Bacen/COAF, com base no art. 12 da Lei 9.613/98 e na regulamentação de PLD/FT para instituições de pagamento — Circular Bacen 3.461 e correlatas) e na esfera cível (responsabilidade objetiva pelo risco da atividade, art. 927, parágrafo único, CC, e eventual desconsideração da personalidade jurídica se houver confusão patrimonial ou uso da PJ como instrumento).
7.2. Visão Crítica/Inovadora
A doutrina tradicional trata lavagem de dinheiro como fenômeno de “ocultação” — o criminoso que esconde o produto do crime. Mas o cenário do golpe do motoboy revela uma função diferente e pouco explorada na literatura: a empresa como nó de conversão acelerada, não como agente de ocultação, mas como prestadora de um serviço de liquidez instantânea (a antecipação) para um ativo que, no momento da antecipação, ainda está sob risco de estorno/chargeback por fraude. Sugiro, para o livro, a classificação: “lavagem por antecipação de recebíveis” — uma modalidade em que a etapa de integração do produto do crime (convertê-lo em capital de giro líquido e disponível) é comprada como serviço financeiro, mediante ágio, de um agente regulado (adquirente/instituição de pagamento), e não executada pelo próprio autor do estelionato.
Essa lógica já foi identificada pelo mercado regulatório em contexto próximo: o Bacen, na Resolução 429/2024, endureceu as exigências para “participantes indiretos” do arranjo Pix — justamente porque instituições de pagamento de constituição facilitada vinham figurando, de forma recorrente, como recebedoras de transferências fraudulentas, sem responsabilização automática por ausência de dolo comprovado. É o mesmo problema estrutural, só que no universo de cartão/POS em vez de Pix — e um bom gancho para o capítulo, com fonte real e verificável: Migalhas: Quem responde pelos golpes? Entenda direitos e deveres no sistema.
7.3. Aplicação Prática
Como Delegado, a linha de investigação não deveria mirar a empresa isoladamente, mas a cadeia de indícios de dolo:
- Requisitar da instituição de pagamento (art. 15, Marco Civil c/c LC 105/01, via representação por quebra de sigilo bancário) o histórico de antecipações concedidas ao estabelecimento envolvido, e o compliance interno de PLD/FT aplicado a esse cliente.
- Verificar junto ao COAF/Bacen se houve Relatório de Inteligência Financeira (RIF) e se ele foi ignorado internamente.
- Buscar o padrão: comerciante recém-credenciado, volume de transações incompatível com o porte, alta taxa de reclamação/estorno por fraude, concentração de vendas em curto intervalo antes da antecipação — esse é o feixe indiciário que sustenta dolo eventual dos administradores.
- Indiciar por lavagem (art. 1º, § 2º, I, Lei 9.613/98) as pessoas físicas identificadas com dolo, e oficiar o Bacen para providências administrativas contra a instituição de pagamento, independentemente do desfecho penal individual.
Exemplo (hipotético): uma adquirente aprova, em poucos dias, sucessivas antecipações de recebíveis para um mesmo estabelecimento recém-cadastrado, cujas vendas coincidem, em valor e horário, com boletins de ocorrência de vítimas do golpe do motoboy na mesma região — mas o setor de compliance da empresa, mesmo alertado por sistema antifraude interno, libera as antecipações sem diligência adicional. Esse padrão, se comprovado, é o retrato da cegueira deliberada.
Conclusão
A antecipação de recebíveis, enquanto serviço financeiro prestado mediante remuneração (ágio), pode operar, na prática, como etapa de integração do produto de infrações patrimoniais eletrônicas — convertendo um crédito ainda sujeito a contestação por fraude em liquidez imediata e definitiva. Nessa hipótese, a instituição de pagamento não figura como vítima colateral do golpe, mas como agente econômico que dele extrai proveito direto, atraindo, em tese, a modalidade autônoma de lavagem de dinheiro prevista no art. 1º, § 2º, I, da Lei nº 9.613/98 — que pune, independentemente de qualquer ato de ocultação, a mera utilização, na atividade econômica, de valores sabidamente provenientes de infração penal.
A responsabilização, contudo, pressupõe a demonstração de dolo — direto ou eventual, este último aferível pela teoria da cegueira deliberada diante de indícios inequívocos de origem ilícita — recaindo sobre as pessoas físicas responsáveis pela decisão de antecipar, e não sobre a pessoa jurídica, cuja resposta se dá nas esferas administrativa (Bacen/COAF) e cível.
8. Aviso editorial
Este conteúdo tem finalidade exclusivamente educativa e preventiva, elaborado a partir de padrões de fraude conhecidos e da legislação vigente na data de publicação. Não há exposição de vítimas, investigados ou casos concretos identificáveis, e nenhuma pessoa é tratada como culpada antes de decisão judicial definitiva. A legislação pode sofrer alterações após a publicação deste texto — recomenda-se sempre confirmar a redação vigente.